【 业绩前瞻 】告别木材、全力押注油棕:WTK 新园丘首个 “完整季度”,第三季业绩月底见真章
- 名称
- WTK Holdings Berhad(主板:WTK,4243)
- 业务
- 油棕园丘和棕油厂、冷冻食品(Sing Chew Coldstorage / Fro7sen)、胶带
- 收购
- RM555 million 现金收购 Desacorp(100%)、Imbok Enterprise(70%)、WTK Oil Mill(70%),4 月 17 日完成
- 种植面积
- 约 1.75 万公顷增至约 3.2 万公顷;两项脱售完成后约 2.6 万公顷
- 2Q26
- 营业额 RM195.2 million(+41.3%);净利 RM60.5 million(含 RM43.2 million 廉价收购收益)
- 1H26
- 营业额 RM326.4 million(+10.8%);净利 RM67.8 million(去年同期亏损 RM4.0 million)
- 脱售
- 林梦园丘 RM90 million(预计收益约 RM72.7 million);美里三片园丘 RM221.5 million(预计收益约 RM86.6 million)
- 资产负债(30/6/2026)
- 现金 RM313.8 million;总借贷 RM779.3 million
- 股价
- 86.5 仙(17/11/2026);52 周 61.5 仙至 RM1.17;股价约为每股净资产的 0.5 倍
读者们,如果你对砂拉越的木材业有一点了解,应该听过诗巫的老牌集团 WTK。
不过,这家以伐木和夹板起家的公司,从 2019 年开始连续六年亏损;拖累它的,主要就是木材业务。
于是在过去一年多,WTK 做了一个大转身:停掉夹板厂、卖掉伐木子公司,再花 RM555 million 买进两片油棕园和一间棕油厂。
结果呢?2025 财年,它终于转亏为盈,净赚 RM38.6 million;今年第二季,单季净利更达到 RM60.5 million。
而截至 9 月 30 日的第三季业绩,预计会在本月底前出炉;这也是新收购园丘并入之后的第一个 “完整季度”。
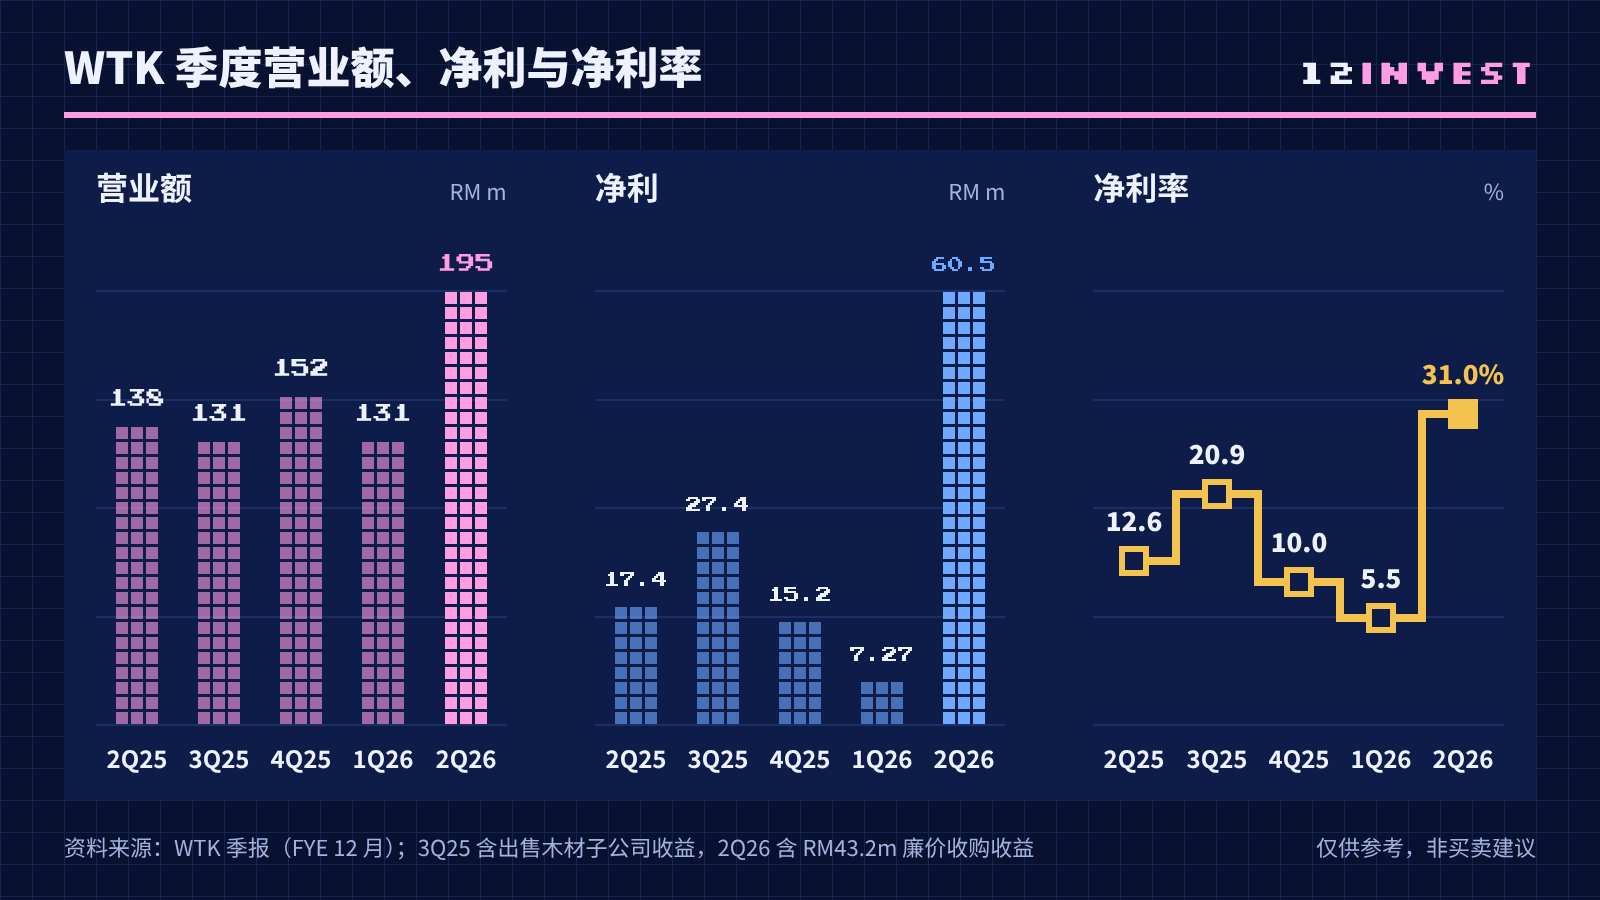
查看数据(RM m)
| 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | |
|---|---|---|---|---|---|
| 营业额 | 138.18 | 130.80 | 151.60 | 131.25 | 195.19 |
| 净利 | 17.44 | 27.38 | 15.20 | 7.27 | 60.52 |
| 净利率 | 12.60% | 20.90% | 10.00% | 5.50% | 31.00% |
🏢 WTK 现在主要做的是什么?
WTK Holdings Berhad 总部设在砂拉越诗巫;退出木材业之后,它的业务主要分成三块。
第一,是油棕园丘和棕油厂;这也是它现在最主要的收入和盈利来源,今年第二季贡献了约 73% 的营业额。
第二,是冷冻食品;子公司 Sing Chew Coldstorage 从 1999 年开始,进口和分销冷冻肉类、海鲜、家禽和加工食品,旗下也有零售品牌 Fro7sen。
这块业务的增长也不慢;2025 财年,食品业务的营业额按年增长 30.7% 至 RM135.5 million,公司计划在三到五年内,把 Fro7sen 在砂拉越的门市增加到约 20 间。
第三,是位于槟城的胶带业务,主要转换和分销胶带及包装材料;公司正把它转型为 “轻资产” 模式,减少制造,降低资本开销。
🌴 它买了什么?
WTK 在今年 4 月 17 日完成了一项 RM555 million 的现金收购,买下 Desacorp 的全部股权,以及 Imbok Enterprise 和 WTK Oil Mill 各 70% 的股权;卖方是它的大股东 WTK Realty。
这次收购包括两片位于砂拉越的油棕园,以及一间棕油厂;完成之后,WTK 的油棕种植面积从约 1.75 万公顷,增加到约 3.2 万公顷,增幅超过八成。
更值得留意的,是这批园丘的 “质量”。
根据公司资料,Desacorp 和 Imbok 在 2025 财年的每公顷鲜果串产量,分别为 20.7 吨和 17.3 吨,都高于 WTK 原有园丘的 15.3 吨。
另外,Imbok 超过八成的种植面积,还是未成熟或年轻成熟的油棕树;也就是说,这批树还没进入产量高峰期,未来几年仍有增产空间。
收购通函显示,这三家公司在截至 2024 年 9 月的财年,归属 WTK 的税后盈利合计约 RM36.9 million。
📊 我们看数字最直接。
2025 财年,WTK 净赚 RM38.6 million,结束了 2019 年以来连续六年的亏损;当中也包括出售木材子公司的收益。
今年第一季,WTK 净赚 RM7.3 million,去年同期则是亏损 RM21.4 million;营业额减少到 RM131.3 million,主要是因为木材业务已经不再贡献。
到了第二季,新园丘开始并入;营业额按年增长 41.3% 至 RM195.2 million,净利按年大增 247.1% 至 RM60.5 million。
不过,这个数字里有一笔 RM43.2 million 的 “廉价收购收益”(bargain purchase gain),属于一次性项目;扣除之后,园丘业务的税前盈利约 RM21.3 million,按年仍然增长 162.6%。
上半年合计,WTK 净赚 RM67.8 million;去年同期,则是亏损 RM4.0 million。
🔍 那么,第三季业绩可以留意什么?
1️⃣ 新园丘的第一个完整季度。新收购的园丘和棕油厂在 4 月 17 日才并入,所以第二季只贡献了约两个半月;第三季(7 月至 9 月)将是它们第一次完整贡献三个月。
2️⃣ 棕油价格。据报道,第三季的原棕油(CPO)平均价格为每吨 RM4,552,按季微升 0.7%,按年上涨 6.6%。
3️⃣ 季节性产量。下半年通常是油棕的产量旺季;根据大马棕油局(MPOB)的数据,全国第三季的鲜果串产量按季增加 20.6%。
4️⃣ 食品业务的扩张成本。今年第二季,食品业务营业额按年增长 22%,但税前盈利因扩张带来的开设成本而减少;扩张什么时候开始转化成盈利,值得观察。
5️⃣ 分开看一次性项目。去年第三季,WTK 净赚 RM27.4 million,当中包括出售木材子公司的收益;所以在比较按年变化时,最好先把一次性项目分开,看核心盈利的表现。
💰 一边买,一边卖
除了收购,WTK 今年也在出售一些位置较远的园丘。
5 月,它宣布以 RM90 million,出售林梦(Limbang)园丘子公司 Biogrow City Plantations 的 85% 股权和可赎回优先股,预计带来约 RM72.7 million 的收益;这项交易预计在今年第四季完成。
7 月,它再宣布以 RM221.5 million 现金,把美里(Miri)的三片油棕园卖给 Trinity Capital Resources;售价比独立估值高出约 5.7%,预计带来约 RM86.6 million 的收益。
所谓的 “卖得有道理”,是因为美里这三片园丘,距离集团最近的棕油厂约 90 公里,运输成本较高;油棕树的平均树龄也约 14 年,未来需要投入大笔资金重新种植。
公司已在 10 月 6 日召开特大,就美里的脱售寻求股东批准;这项交易预计在 2027 年第一季完成。
两项脱售合计可以带来 RM311.5 million 的现金;根据通函,美里脱售完成后,集团的备考净负债比率,可从 0.67 倍降至 0.35 倍。
两项交易都完成之后,WTK 的种植面积约为 2.6 万公顷,仍比收购之前的约 1.75 万公顷多出约五成。
💵 估值方面
截至 11 月 17 日,WTK 的股价报 86.5 仙,市值约 RM405 million;过去 52 周,股价介于 61.5 仙至 RM1.17 之间。
以 6 月底归属股东的权益约 RM809.9 million 计算,每股净资产约 RM1.73;也就是说,股价约为净资产的 0.5 倍。
WTK 也有派息;2025 财年的末期股息为每股 1.5 仙,已在今年 8 月派发。
⚠️ 不过呢,投资者也要留意几个风险。
1️⃣ 借贷增加。为了收购,WTK 在 6 月底的总借贷增至 RM779.3 million,手上的现金约 RM313.8 million;利息开销会是接下来要留意的地方。
2️⃣ 棕油价格和产量的波动。园丘现在是主要的盈利来源,CPO 价格和天气带来的产量变化,都会直接影响业绩。
3️⃣ 重新种植的投入。Imbok 有约 1,575 公顷树龄超过 25 年的老树,公司计划分阶段重新种植;短期内,这会带来额外开销。
4️⃣ 一次性项目较多。近几个季度的业绩,包含不少收购和脱售带来的一次性收益;投资者看业绩时,最好分开 “核心盈利” 和一次性项目。
✅ 整体来说,WTK 已经从一家连年亏损的木材公司,转型成以油棕园丘为主、冷冻食品为辅的集团;新园丘的产量较高,也有一批年轻油棕树还没进入高峰期。
即将公布的第三季业绩,将是新园丘第一次完整贡献三个月;核心盈利能不能延续第二季的增长,就是这份成绩单最值得看的地方。
各位投资者们,你觉得 WTK 第三季的核心盈利,能延续第二季的增长吗?欢迎在下面留言让我们知道!

免责声明:本文仅供参考及教育用途,并不构成任何买卖建议。投资者在作出任何投资决定前,应细阅相关资料并自行判断。投资涉及风险,请谨慎。


