【 IPO 新股 】马股今年第二大 IPO!全国最大药剂连锁 Big Caring 来了,RM1.08 值得申购吗?
- 公司
- Big Caring Group Bhd(BCG)
- 业务
- 药剂零售连锁,兼营保健品制造、药品分销及物理治疗
- 上市板块
- 主板(Main Market)
- 发售价
- 每股最高 RM1.08
- 上市市值
- 约 RM8.0 billion
- 本益比
- 约 41.5 倍(以 FY2026 每股净利约 2.6 仙计算)
- 发售股数
- 最多 18.82 亿股(扩大后股本的 25.5%)
- 大马公众配额
- 约 1.476 亿股
- 招股截止
- 11 月 5 日 下午 5 点
- 上市日期
- 11 月 19 日
读者们,最近马股 IPO 又热闹起来了。
今年上半年,Sunway Healthcare 以每股 RM1.45 上市,首日收在 RM1.85,涨了约 27.6%;5 月挂牌的 SkyeChip 更夸张,首日收盘比 88 仙的发售价高出超过 150%。有中签的朋友,这两波应该都赚到了吧。
这个月,又一只大家伙准备登场——全国最大的药剂连锁集团 Big Caring Group Bhd(BCG)今天正式推介招股书,计划在 11 月 19 日 登陆主板,上市市值约 RM8 billion,是马股今年市值第二大的 IPO,仅次于 Sunway Healthcare。
先说说公司背景。BCG 的故事要从 2006 年说起,当时两位药剂师 Lee Meng Chuan 和 Lim Sin Yin 在 Damansara Utama 开了第一间 BIG Pharmacy。二十年后,集团旗下零售门店已经达到 668 间(截至 2026 年 9 月 30 日),品牌包括 BIG Pharmacy(350 间)、CARiNG Pharmacy(232 间)、Georgetown(52 间)、Ting(14 间)、Wellings(10 间)以及 iCare(10 间)。

版主觉得最值得留意的,是它的规模。根据 Frost & Sullivan 的资料,BCG 是大马唯一一家在 13 个州和 3 个联邦直辖区都设有门店的药剂连锁,2025 年按营收计算的市占率约 24.2%,旗下药剂师超过 1,200 名。从 2021 年 12 月到今年 9 月,BCG 净增加了 378 间 持牌药剂行,排第二的 Alpro 是 169 间,差距超过一倍。
增长靠的是“两条腿”:自己开店,加上收购。FY2023 至 FY2026,BCG 平均每年净开约 47 间新店;收购方面,最关键的一笔是 2023 年 12 月收购 CARiNG,一口气多了 256 间门店。之后集团又陆续买下保健品制造商 Yanling、药品分销商 Medispec 以及物理治疗连锁 Your Physio,把业务从零售延伸到上游的制造和分销,也让它成为大马唯一一家垂直整合的药剂零售商。
接下来看数字。FY2026(截至 6 月)BCG 营业额达 RM4.02 billion,FY2023 只有 RM1.11 billion,三年复合增长约 53.6%;同期 PATAMI 从 RM37.0 million 增至 RM191.6 million。
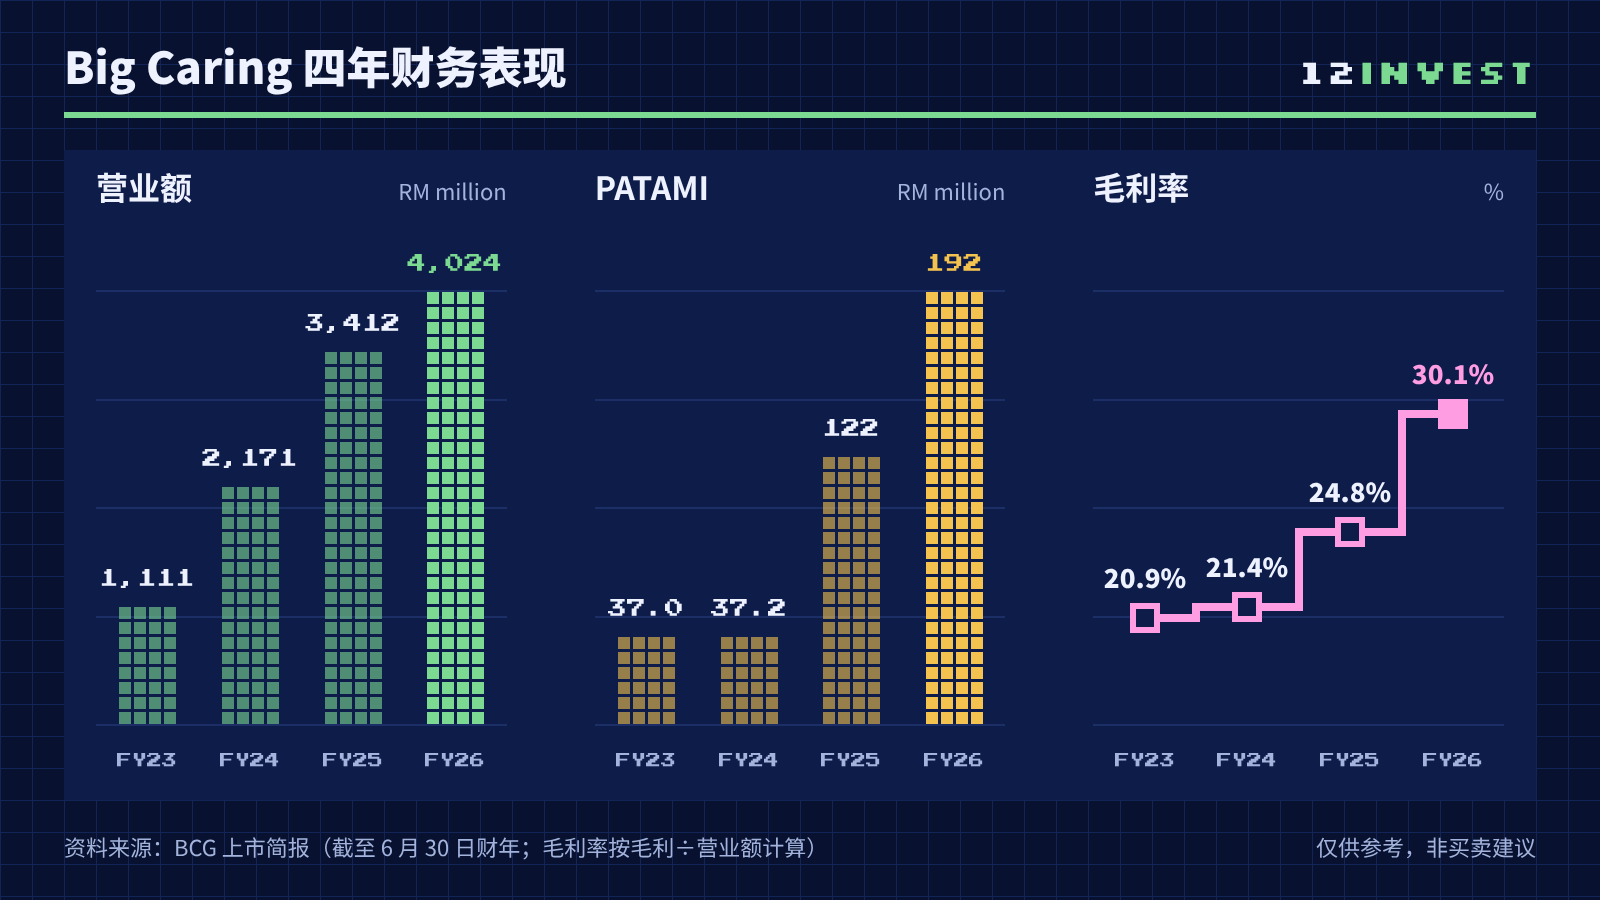
查看数据(RM million)
| FY2023 | FY2024 | FY2025 | FY2026 | |
|---|---|---|---|---|
| 营业额 | 1110.70 | 2171.40 | 3412.00 | 4024.00 |
| PATAMI | 37.00 | 37.20 | 122.30 | 191.60 |
| 毛利率 | 20.92% | 21.42% | 24.79% | 30.13% |
当然,营收大跳和收购有很大关系。不过同店销售也交出不错的成绩,FY2024 至 FY2026 的同店销售增长(SSSG)分别是 7.3%、9.6% 和 7.3%,说明旧店的生意也在增长。
利润率的改善同样明显。毛利率从 FY2023 的 20.9% 提高至 FY2026 的 30.1%,EBITDA 利润率则从 9.6% 升至 13.7%。主要原因有两个:一是合并后采购量变大,跟供应商谈条件的能力提高;二是自家品牌和独家代理产品卖得越来越多,比如 Vitamode、Resurge 和 Tiny Wonders 等,这类产品在 FY2026 贡献了 RM1.15 billion,占零售营业额约 30.8%。

后台方面,集团在 2025 年把所有药剂品牌的仓储集中到巴生 Bukit Raja 的半自动化物流中心(BRDC),配备机器人仓储系统和自动搬运机器人。截至 9 月底,BRDC 的使用率已达 80.2%,所以这次上市也会拨出部分资金兴建新的物流中心。

说回这次的 IPO。BCG 一共发售最多 18.82 亿股,当中 5.905 亿股为新股,另外约 12.92 亿股为现有股东献售。以 RM1.08 计算,新股可为公司筹得约 RM637.8 million,其中 89.5%(约 RM570.8 million)将在上市后三个月内用来偿还银行贷款,4.7% 用于兴建新物流中心,其余为上市费用。
散户方面,开放给大马公众申购的有约 1.476 亿股,土著与非土著各占一半;另有 1.2 亿股保留给合格董事、员工及对公司有贡献的人士。
机构的反应也值得一提。BCG 吸引了 19 名基石投资者,合计认购 6.655 亿股,占机构配售部分的 96.2%,名单包括国际金融公司(IFC)、JPMorgan Asset Management、abrdn、Principal 和 First Sentier Investors 等。
估值方面,以 RM1.08 及扩大后约 73.8 亿股计算,上市市值约 RM8 billion;以 FY2026 每股净利约 2.6 仙计算,本益比约 41.5 倍。数字不算便宜,但可以拿来比较的是,今年 3 月上市的 Sunway Healthcare,IPO 定价约为 FY2024 盈利的 64 倍。
另外,FY2026 的净利其实还背着两项之后会减轻的负担:一是约 RM12.0 million 的一次性上市费用;二是收购贷款带来的利息。截至 2026 年 6 月底,集团借贷的平均利息约 4.6%,以此粗略推算,还掉 RM570.8 million 贷款,每年可省下约 RM26 million 利息。把这两项加回去,版主粗略算了一下,调整后的本益比大约在 36 倍 左右(仅供参考)。股息方面,公司的目标是派发最多 50% 的净利。
不过呢,有几点也要留意。
首先,估值不低。41.5 倍的本益比,意味着市场已经预期它会继续高速增长,接下来每年开 40 至 50 间新店、SSSG 达到 7% 至 9% 的目标能否实现就很关键。以目前盈利计算,即使派足 50%,股息率也只有约 1.2%,这只股的卖点是成长,而不是收息。
第二,负债。截至 8 月底,集团总借贷约 RM1.35 billion,FY2026 的借贷利息支出为 RM72.8 million。上市后虽然会还掉一部分,但仍有一定的负债;连番收购也在资产负债表上留下约 RM1.35 billion 的无形资产(包括商誉)。
第三,这次 IPO 有约 68.6% 是献售旧股,卖股东包括私募基金 Creador 旗下的 IPSB,这部分资金不会进入公司。好消息是,主要股东和创办人上市后有 6 个月的禁售期。
最后,零售药剂行业竞争激烈,除了 Alpro、Health Lane 等连锁对手,还有主打保健与美容产品的连锁店,开店速度和租金成本都会影响利润。
整体来说,BCG 是大马规模最大、增长最快的药剂连锁,过去三年靠开店加收购把营收做大将近四倍,利润率也持续改善。上市后还债可以减轻利息负担,这对未来的盈利是加分。只不过,41.5 倍的定价已经反映了不少预期,接下来要看它能否继续交出成绩。
散户申购今天(10 月 29 日)开放,11 月 5 日 下午 5 点截止,11 月 10 日定价,11 月 19 日 正式在主板挂牌。BCG 也已被证监会伊斯兰咨询委员会列为符合伊斯兰教义的股项。
读者们,你们会申请 Big Caring 吗?欢迎在下方留言分享~
想申购?先想清楚“怎么参与”
讨论 IPO 时,大家多数只看公司本身,却忽略了“怎么参与”。全额现金申购,本金被锁住,中不中签还是靠运气;上市后看不到深档行情,佣金照付,闲钱也躺着不生息,其实就是用最贵的方式参与一场本来就有风险的游戏。moomoo 把参与 IPO 做成一站式服务:一键申购,IPO 申购及开通 CDS 账户零费用,最高 4 倍融资申购且未中签不计息;上市后还有 Lv2 深档行情和 180 天免佣,闲置资金也能通过 Cash Plus 生息。
申购步骤也很简单:打开 moomoo App → 账户 → 更多 → IPOs → 选择 Big Caring Group → 申购 → 开通 CDS 账户(首次在 moomoo 申购者)→ 提交 → 等待通知,新用户开户另有专属福利。不过 IPO 有机会,也有风险,先把工具准备好,再决定要不要上车。
免责声明:本文仅供参考及教育用途,并不构成任何买卖建议。投资者在作出任何投资决定前,应细阅相关资料并自行判断。投资涉及风险,请谨慎。


