【 季度业绩 】Paradigm REIT 派息一季比一季高,单位价格却跌破 IPO 价两成;派息率已接近 9.4%?
- 名称
- Paradigm REIT(Bursa: PARADIGM,5338),主板零售 REIT
- 产业
- Paradigm Mall Petaling Jaya、Paradigm Mall Johor Bahru、Bukit Tinggi Shopping Centre
- 3Q26 NPI
- RM42.62 million(按年 +4.0%,按季 +5.6%)
- 3Q26 可派发收入
- RM31.67 million(按年 +6.1%),每单位 1.97 仙
- DPU
- 1Q 1.80 仙 → 2Q 1.83 仙 → 3Q 1.88 仙(12 月 22 日派发)
- 单位价格
- 78 仙(16/11/2026),IPO 价 RM1.00
- 年化派息率
- 约 9.4%(首三季 DPU 年化)
- NAV / 单位
- RM1.0281(价格约 0.76 倍 NAV)
- 负债比率
- 32.8%;RM845 million 固定利率 MTN,平均 4.03%
读者们,Paradigm REIT 在 11 月 16 日公布了第三季成绩单;每单位派息(DPU)提高到 1.88 仙;今年三个季度的派息,一季比一季高。
但另一边,它的单位价格却一路往下走;11 月 16 日收在 78 仙,比去年 6 月上市时的 IPO 价 RM1.00 低了约 22%。
所以今天,我们除了看第三季成绩单,也会把它的单位价格和派息率放在一起看。
先简单介绍一下;Paradigm REIT(Bursa: PARADIGM,5338)是 WCT Holdings 旗下的零售房地产投资信托,在 2025 年 6 月 10 日于主板上市;当时被形容为马来西亚十多年来规模最大的 REIT IPO。
它手上有三座购物中心:Paradigm Mall Petaling Jaya、Paradigm Mall Johor Bahru,以及彭亨的 Bukit Tinggi Shopping Centre;截至 9 月底,投资产业的账面价值约 RM2.47 billion。
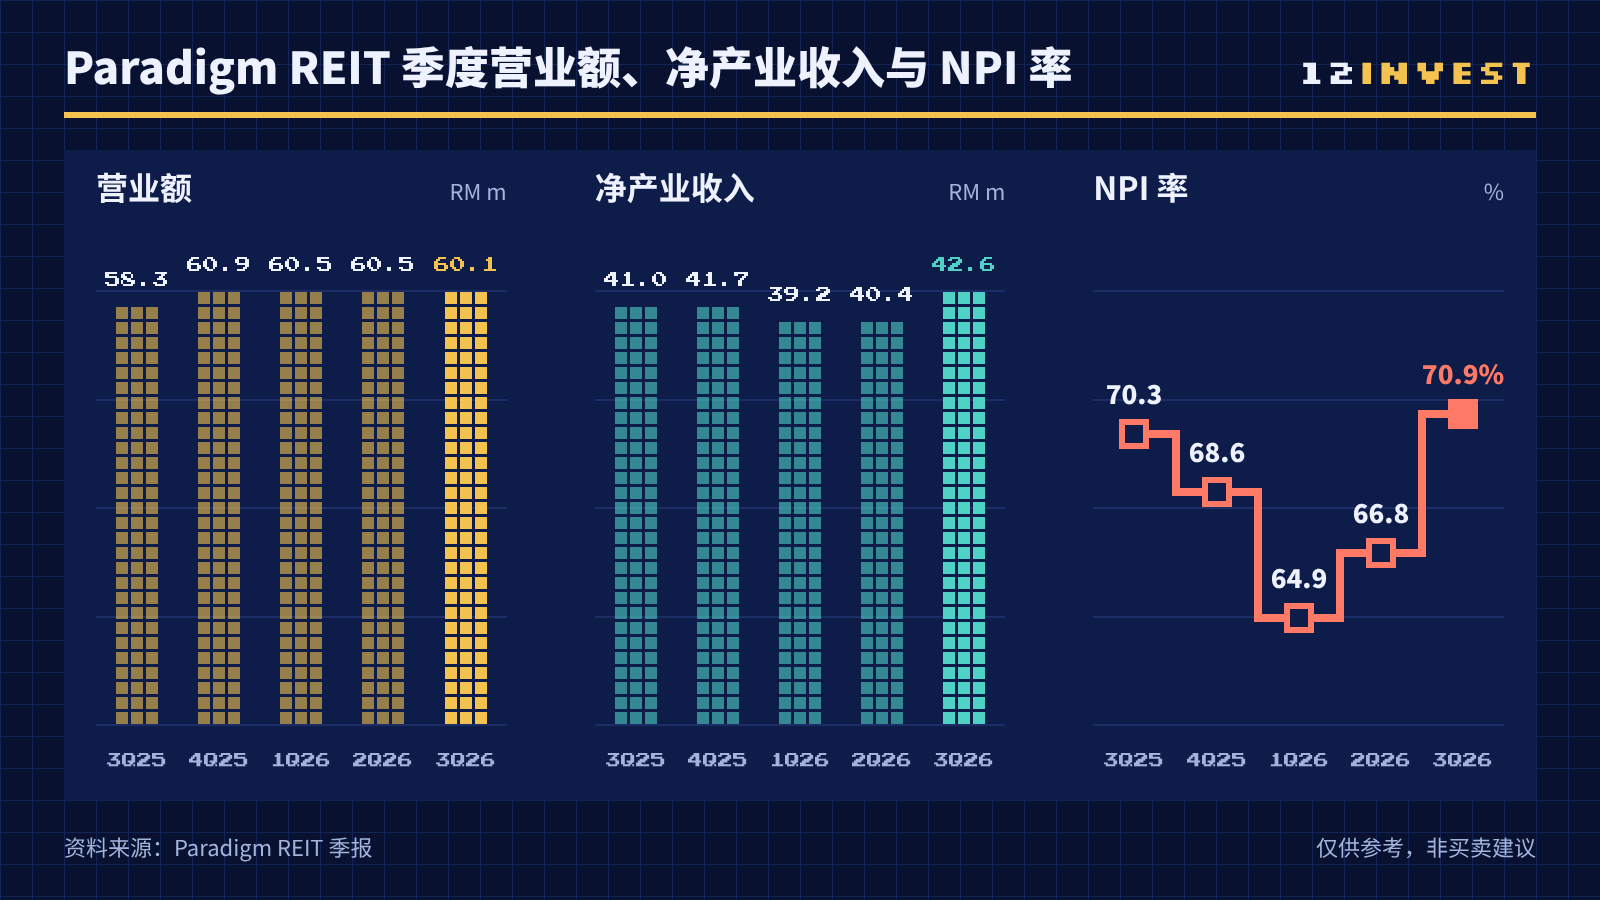
查看数据(RM m)
| 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26 | |
|---|---|---|---|---|---|
| 营业额 | 58.27 | 60.85 | 60.46 | 60.46 | 60.11 |
| 净产业收入 | 40.98 | 41.72 | 39.23 | 40.36 | 42.62 |
| NPI 率 | 70.30% | 68.60% | 64.90% | 66.80% | 70.90% |
📊 我们先看成绩单。
截至 2026 年 9 月 30 日的第三季(3Q26),Paradigm REIT 营业额按年增 3.2% 至 RM60.11 million,净产业收入(NPI)增 4.0% 至 RM42.62 million。
可派发收入按年增 6.1% 至 RM31.67 million,相等于每单位 1.97 仙;公司宣布派发 1.88 仙,约是可派发收入的 95%,将在 12 月 22 日派发,享有权日期为 12 月 1 日。
和上一季比较,营业额微跌 0.6%,主要是广告和促销收入减少;但因为营运开销下降,NPI 反而按季增 5.6%,税后盈利也增 7.4% 至 RM30.62 million。
首九个月合计,营业额为 RM181.02 million,NPI 为 RM122.21 million,可派发收入为 RM90.18 million,即每单位 5.62 仙。
💰 再看派息。
管理层今年起改为每季派息,并计划派发至少 90% 的可派发收入;今年三个季度的 DPU 分别是 1.80 仙、1.83 仙和 1.88 仙,一季比一季高。
📉 接下来,就是单位价格。
根据公司在季报中披露的收市价,Paradigm REIT 在 3 月底收 95.5 仙,6 月底收 93.5 仙,9 月底已经跌到 82.5 仙;到 11 月 16 日,再收在 78 仙。
也就是说,单位价格比 IPO 价低了约 22%,比过去 52 周的高位 RM1.06 也低了约 26%。
但 DPU 却在增加;这一来一回,派息率就被 “推高” 了。
我们简单算一算;以今年首三季 DPU 合计 5.51 仙年化,全年约 7.35 仙,以 78 仙计算,派息率约 9.4%。
再看资产面。截至 9 月底,每单位净资产(NAV)为 RM1.0281;以 78 仙计算,单位价格只有 NAV 的约 0.76 倍,也就是约 24% 的折价。
🏦 资产负债表方面,Paradigm REIT 的借贷全部是 RM845 million 的固定利率中期票据(MTN),加权平均利率为 4.03%;负债对总资产比率为 32.8%,低于 REIT 指南的 50% 上限。
固定利率的好处是,利息开销比较稳定;第三季的融资成本为 RM8.69 million,和去年同期差不多。
截至 9 月底,公司手上有约 RM62.4 million 的现金;另有约 RM12.3 million 的资本开销承诺,用于产业和设备的提升工程。
🤔 那么,为什么派息增加,价格却在跌?
公司在季报中没有评论单位价格,但有几点值得我们留意。
第一,税务的改变。季报指出,REIT 派息的预扣税优惠已在 2025 年 12 月 31 日到期,没有再延长;从今年起,个人投资者的派息不再扣 10% 的预扣税,但可能要按个人的税务情况申报和缴税。
第二,营运成本的压力。管理层在展望中提到,地缘政治的不确定性,以及能源、物流和人力成本上升,都是零售业要面对的挑战。
第三,应收账款。今年首九个月,公司为预期信用损失拨备了约 RM920,000,其中第三季为 RM260,000;金额不大,但值得持续留意。
🔭 至于展望,管理层认为马来西亚零售业仍有韧性,受国内消费、旅游活动和政府措施支撑,2026 大马旅游年也有望带动游客和零售消费。
公司会继续积极招租、填补剩余的空置单位、推进资产提升工程,并寻找能提高收益的收购机会;管理层预计今年余下时间的表现 “令人满意”。
⚠️ 不过呢,派息率高,也不等于 “白赚”,有几点要留意。
1️⃣ 派息率是用现价计算的。如果单位价格继续下跌,账面上的派息率会更高,但持有人的本金也在缩水。
2️⃣ 三座商场撑起全部收入。资产集中在三个购物中心,任何一座商场的出租率或租金变化,都会直接影响 DPU。
3️⃣ 收购的资金来源。管理层表示会寻找收购机会;如果以借贷或发新单位融资,都会影响负债比率或单位数量。
4️⃣ 税务影响因人而异。派息不再预扣税之后,实际到手的收益,要看每位投资者自己的税务情况。
✅ 整体来说,Paradigm REIT 第三季的成绩其实不差,NPI 按年增 4.0%,今年的 DPU 一季比一季高,借贷也全部锁定在固定利率;但单位价格却比 IPO 价低了约 22%,把派息率推高到约 9.4%,单位价格也只有 NAV 的约 0.76 倍。
至于这是 “便宜的收息机会”,还是市场在反映税务改变和零售业的成本压力,就要看接下来几个季度的 DPU 能不能继续守住了。
各位投资者们,Paradigm REIT 跌破 IPO 价、派息率接近 9.4%,你会考虑买进收息吗?欢迎在下面留言让我们知道!
免责声明:本文仅供参考及教育用途,并不构成任何买卖建议。投资者在作出任何投资决定前,应细阅相关资料并自行判断。投资涉及风险,请谨慎。


