【 业绩解读 】病床越来越满:双威医疗第三季净利飙 59%,入住率升至 77%
- 名称
- Sunway Healthcare Holdings Berhad(主板:SUNMED,5555)
- 业务
- 私人医院(SMC 双威城、Velocity、槟城、白沙罗、怡保)、乐龄生活、门诊护理
- 3Q26
- 营业额 RM737.4 million(+24%);EBITDA RM185.2 million(+32%);净利 RM95.2 million(+59%)
- 9M26
- 营业额 RM1.997 billion(+26%);净利 RM206.7 million(+48%)
- 营运
- 入住率 77%(3Q25:71%);住院人次 36,541(+21%);运营病床 1,994 张(+20%)
- 扩张
- 总容量 2,271 张;目标 2028 年约 2,400 张,2032 年超过 3,400 张
- 资产负债(30/9/2026)
- 现金 RM1,151.7 million;总借贷 RM1,442.0 million;股东权益 RM3,451.6 million
- 股价
- RM2.09(19/11/2026 早盘),比 IPO 价 RM1.45 高约 44%;过去四季本益比约 75 倍
读者们,如果你在巴生谷住过院,或者陪家人去看过专科,很可能去过双威医疗中心(Sunway Medical Centre)。
今年 3 月,它的母公司双威医疗控股(Sunway Healthcare Holdings Berhad,SunMed)以每股 RM1.45 上市,是马股近九年来规模最大的 IPO。
而今天公布的第三季业绩,交出了上市以来最亮眼的一份成绩单:净利按年大增 59% 至 RM95.2 million,营业额增长 24% 至 RM737.4 million。
更直观的一个数字是病床入住率;第三季达到 77%,去年同期是 71%。也就是说,平均每 100 张病床,就有 77 张有病人。
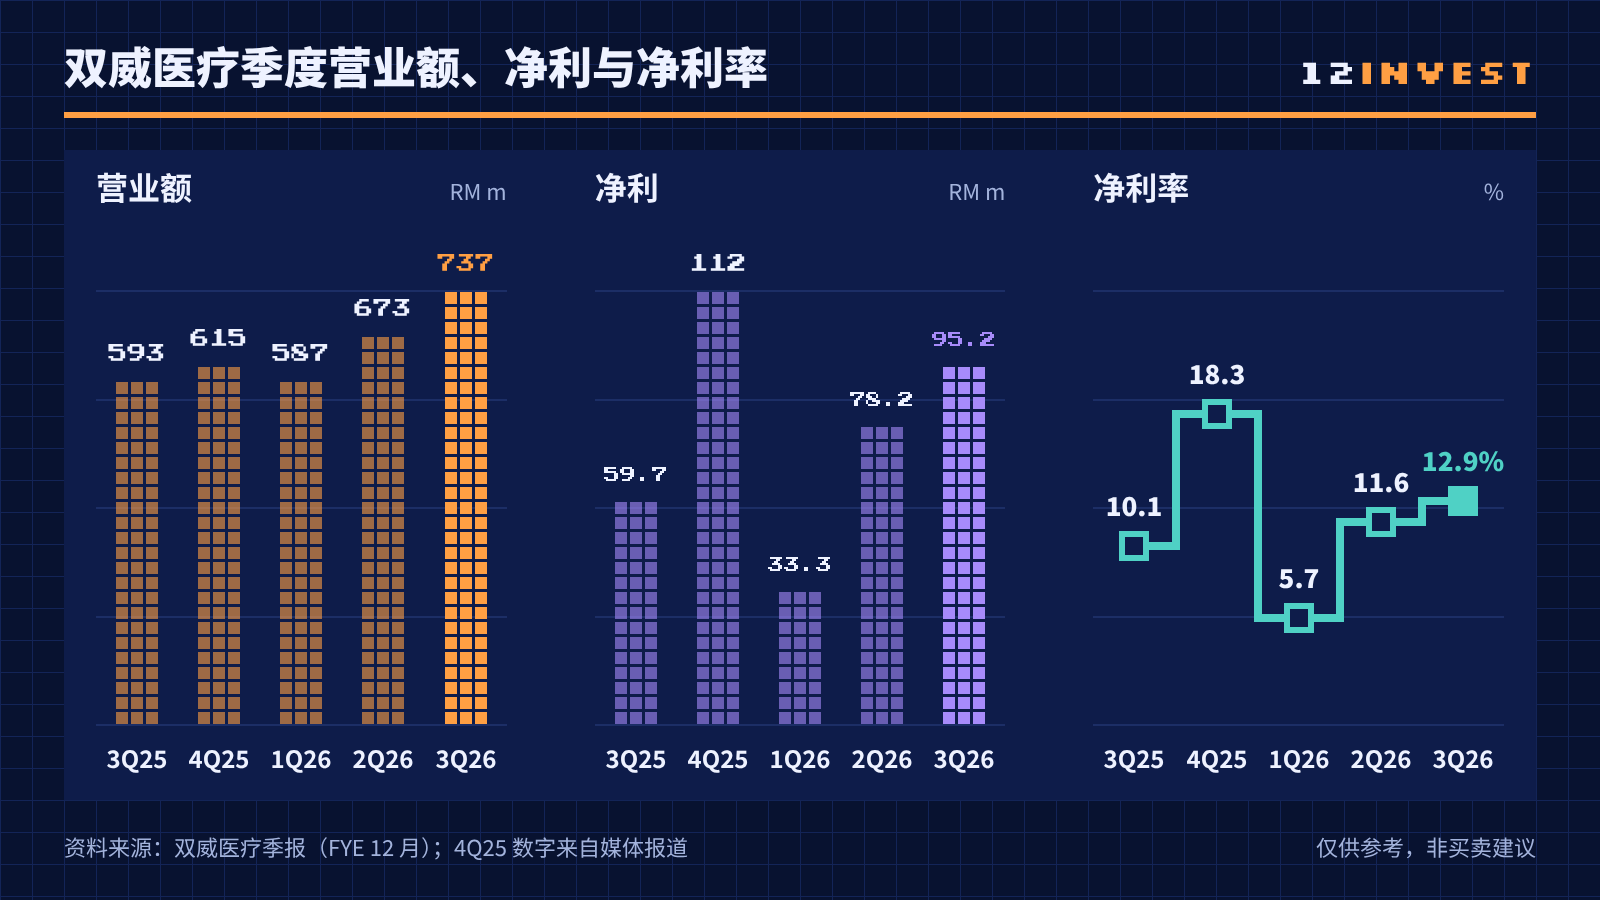
查看数据(RM m)
| 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26 | |
|---|---|---|---|---|---|
| 营业额 | 593.13 | 614.60 | 587.05 | 672.90 | 737.44 |
| 净利 | 59.69 | 112.40 | 33.34 | 78.15 | 95.17 |
| 净利率 | 10.10% | 18.30% | 5.70% | 11.60% | 12.90% |
🏥 双威医疗其实主要做的是什么?
双威医疗是双威集团(Sunway Berhad)旗下的私人医疗集团,主要业务是经营私人医院,提供专科诊疗和住院服务;医院业务贡献了集团约 98% 的营业额。
它旗下的医院包括旗舰的双威医疗中心双威城(SMC Sunway City),以及 SMC Velocity、SMC 槟城、SMC 白沙罗和 SMC 怡保。
除了医院,它也经营乐龄生活中心 Sunway Sanctuary、门诊护理中心,以及传统和辅助医疗等业务。
📊 我们看数字最直接。
截至 9 月 30 日的第三季,双威医疗的营业额按年增长 24% 至 RM737.4 million,EBITDA 增长 32% 至 RM185.2 million,税前盈利增长 54% 至 RM121.3 million。
净利则按年增长 59%,从 RM59.7 million 增至 RM95.2 million;每股盈利为 0.83 仙。
和上一季相比,营业额增长 10%,EBITDA 增长 17%,税前盈利增长 30%;净利从第二季的 RM78.2 million,再往上增加到 RM95.2 million。
今年首九个月,营业额按年增长 26% 至 RM1.997 billion,净利增长 48% 至 RM206.7 million。
👥 病人从哪里来?
这季增长的主要动力,是病人数量。
第三季的住院人次达到 36,541 人次,按年增加 21%,按季也增加 12%;每位住院病人带来的平均收入为 RM12,339,按年增长 5%。
医院业务的营业额按年增长 25% 至 RM723.1 million,主要来自病人增加,以及 SMC 怡保、白沙罗、Velocity 和槟城的贡献上升。
医院业务的 EBITDA 增长 37% 至 RM198.6 million,EBITDA 利润率从去年同期的约 25.1%,提高到约 27.5%。
外国病人的收入为 RM91.2 million,按年增长 2%,按季增长 7%;病人主要来自印尼、中国和柬埔寨。
🛏️ 病床增加了,入住率还在升
一般来说,医院一下子增加很多病床,入住率往往会先被拉低;但双威医疗这一季的情况,刚好相反。
截至 9 月底,它的已获准运营病床达到 1,994 张,比一年前的 1,662 张增加了 332 张,增幅 20%;单单第三季,就增加了 139 张。
同一时间,入住率却从上一季的 73%,再提高到 77%。
公司在报告中提到,较新的医院,特别是 SMC 白沙罗和 SMC 怡保,正在逐步 “爬坡”,带动集团的盈利能力和营运杠杆。
另外,SMC 双威城的 Tower F 在 8 月开幕,216 张病床当中,已有 108 张在第三季获准运营。
🏗️ 接下来,还要再建多少?
截至 9 月底,双威医疗除了 1,994 张已运营病床,还有 277 张已经完工、等待获准运营的病床,总容量达到 2,271 张。
公司的目标,是在 2028 年把病床总数提高到约 2,400 张,到 2032 年再增加到超过 3,400 张。
其中包括:
1️⃣ SMC 槟城第三期扩建,预计在 2028 年下半年增加 105 张病床。
2️⃣ 柔佛 SMC Iskandar Puteri 在今年 9 月动土,计划是一间 410 张病床的专科医院。
3️⃣ 10 月,它和 Putrajaya Holdings 旗下公司签署 60:40 的联营协议,在布城发展一间 325 张病床的 SMC Putrajaya。
4️⃣ 9 月,它签约以 RM10.79 million 收购芙蓉一块约 2.1 英亩的永久地契土地,用来发展 SMC Seremban Sentral。
5️⃣ 以 RM228.5 million 收购 SMC Velocity 所在 Tower A 的下层 12 层楼,相关协议已在 10 月 29 日成为无条件。
乐龄业务方面,Sunway Sanctuary 也在第三季开始翻新,增加 256 间房,预计在 2027 年第四季完成。
💰 资产负债表方面
上市筹得的资金,让双威医疗的资产负债表变得更强。
截至 9 月底,它手上的现金及银行结余约 RM1.15 billion,总借贷则从去年底的 RM1.59 billion,减少到 RM1.44 billion;净负债约 RM290 million,相比约 RM3.45 billion 的股东权益并不高。
首九个月,它的营运现金流为 RM280.6 million;同期的资本开销约 RM201.4 million。
IPO 公开发售筹得的 RM833.8 million 当中,截至 9 月底已动用约 RM146.2 million,其余约 RM687.5 million,主要会用在现有医院的扩建,以及赎回伊斯兰债券(Sukuk Wakalah)。
💵 估值方面
以 11 月 19 日早盘的 RM2.09 计算,双威医疗的股价比 RM1.45 的 IPO 价高出约 44%,市值约 RM240 亿。
以过去四个季度的净利计算,它的本益比约 75 倍,股价约为每股净资产的 7 倍;也就是说,市场对它未来的增长,已经有相当高的期待。
⚠️ 不过呢,投资者也要留意几个风险。
1️⃣ 折旧和成本上升。新医院和新病床投入运营之后,折旧会跟着增加;第三季的折旧及摊销约 RM57.4 million。公司也提到,员工成本和其他非经常性开销都在增加。
2️⃣ 新医院 “爬坡” 需要时间。新病床要先招聘专科医生和护理人员,才能逐步提高入住率;扩张的速度,也取决于审批和工程进度。
3️⃣ 医疗费用改革。随着 DRG(诊断相关组)付费框架和医疗改革推进,市场会更重视医疗费用的可负担性和透明度,这可能影响私人医院的定价空间。
4️⃣ 医疗旅游的波动。外国病人收入第三季按年只增长 2%;公司提到,地缘政治、较高的机票价格和区域旅游模式的变化,都会带来影响。
5️⃣ 估值不低。约 75 倍的本益比,意味着如果未来增长放缓,股价可能面对较大的压力。
✅ 整体来说,双威医疗这一季的成绩,主要来自 “病人多了、病床满了”:病床增加了两成,入住率反而升到 77%,较新的医院也开始贡献盈利。
公司表示,对 2026 财年及之后的前景保持正面;接下来值得观察的,是新增的病床能否继续被填满,以及 MediAsas 和 DRG 等医疗融资改革,会怎样影响私人医院的生意。
各位投资者们,你觉得双威医疗的病床,能继续 “越来越满” 吗?欢迎在下面留言让我们知道!

免责声明:本文仅供参考及教育用途,并不构成任何买卖建议。投资者在作出任何投资决定前,应细阅相关资料并自行判断。投资涉及风险,请谨慎。


