【 IPO 新股 】数据中心背后的机电专家 MyDCD 下月挂牌,分析员看合理价 RM1.07
- 公司
- MyDCD Berhad
- 业务
- 数据中心 MEPF(机械、电气、水管及消防)系统整合与维护
- 上市板块
- ACE Market
- 发售价
- 每股 RM0.56
- 上市市值
- 约 RM1.0 billion
- 本益比
- 约 15.05 倍(FYE2026)
- 发售股数
- 3.35 亿新股 + 1.45 亿旧股
- 大马公众配额
- 8,970 万股
- 抽签日期
- 11 月 4 日
- 上市日期
- 11 月 17 日
- 分析员合理价
- RM1.07(M+ Global,未评级)
读者们,这阵子马股 IPO 真的一只接一只。Big Caring 和 Impact Capital 还在招股,而另一只搭上数据中心热潮的 ACE 新股——MyDCD Berhad,招股已在 11 月 2 日 截止,将于 11 月 4 日 抽签,11 月 17 日 正式挂牌。
MyDCD 以每股 56 仙 发售,上市市值约 RM1.0 billion,在 ACE Market 来说属于规模不小的新股。上市前,已有研究机构给出了高于发售价的合理价,我们一起来看看。
先说说公司背景。MyDCD 的前身 DCD Technology 在 2010 年成立,2011 年拿下第一个 Tier III 数据中心的 MEPF 整合项目,同年也取得 Telekom Malaysia 数据中心的维护合约。简单来说,公司负责的是数据中心里看不见、却一刻都不能停的“关键基础设施”,包括冷却系统、电力与 UPS、水管与工艺设施、消防系统,以及门禁保安等辅助系统,服务范围涵盖 Tier I 至最高级别的 Tier IV 数据中心。

成立至今,公司已完成总值逾 RM2.1 billion 的项目,累计约 119MW。单单在 FYE2023 至 2026 年 9 月底,已完成的数据中心项目就达 RM1.4 billion,其中新建数据中心约 RM993.25 million,升级与翻新项目约 RM355.85 million。客户包括数据中心业者、电讯与 ICT 公司、金融机构及政府机构,Bursa Malaysia 和 Petronas 集团的数据中心维护合约也在名单上。公司同时是 Vertiv 的 Black Diamond 级合作伙伴,多年来获得该品牌多项奖项。

版主觉得最值得关注的,是行业的时机。根据招股简报引述的资料,大马数据中心市场预计从 2024 年的 40.4 亿美元,增长至 2030 年的 135.7 亿美元。AI 应用越来越普及,数据中心对电力和冷却系统的要求也越来越高,这正是 MEPF 承包商的生意。
接下来看数字。FYE2023 至 FYE2026(截至 6 月 30 日),营业额从 RM186.7 million 增至 RM666.0 million,三年复合增长约 52.8%;税后盈利则从 RM16.8 million 增至 RM66.8 million,复合增长约 58.5%,税后利润率维持在 10% 左右。
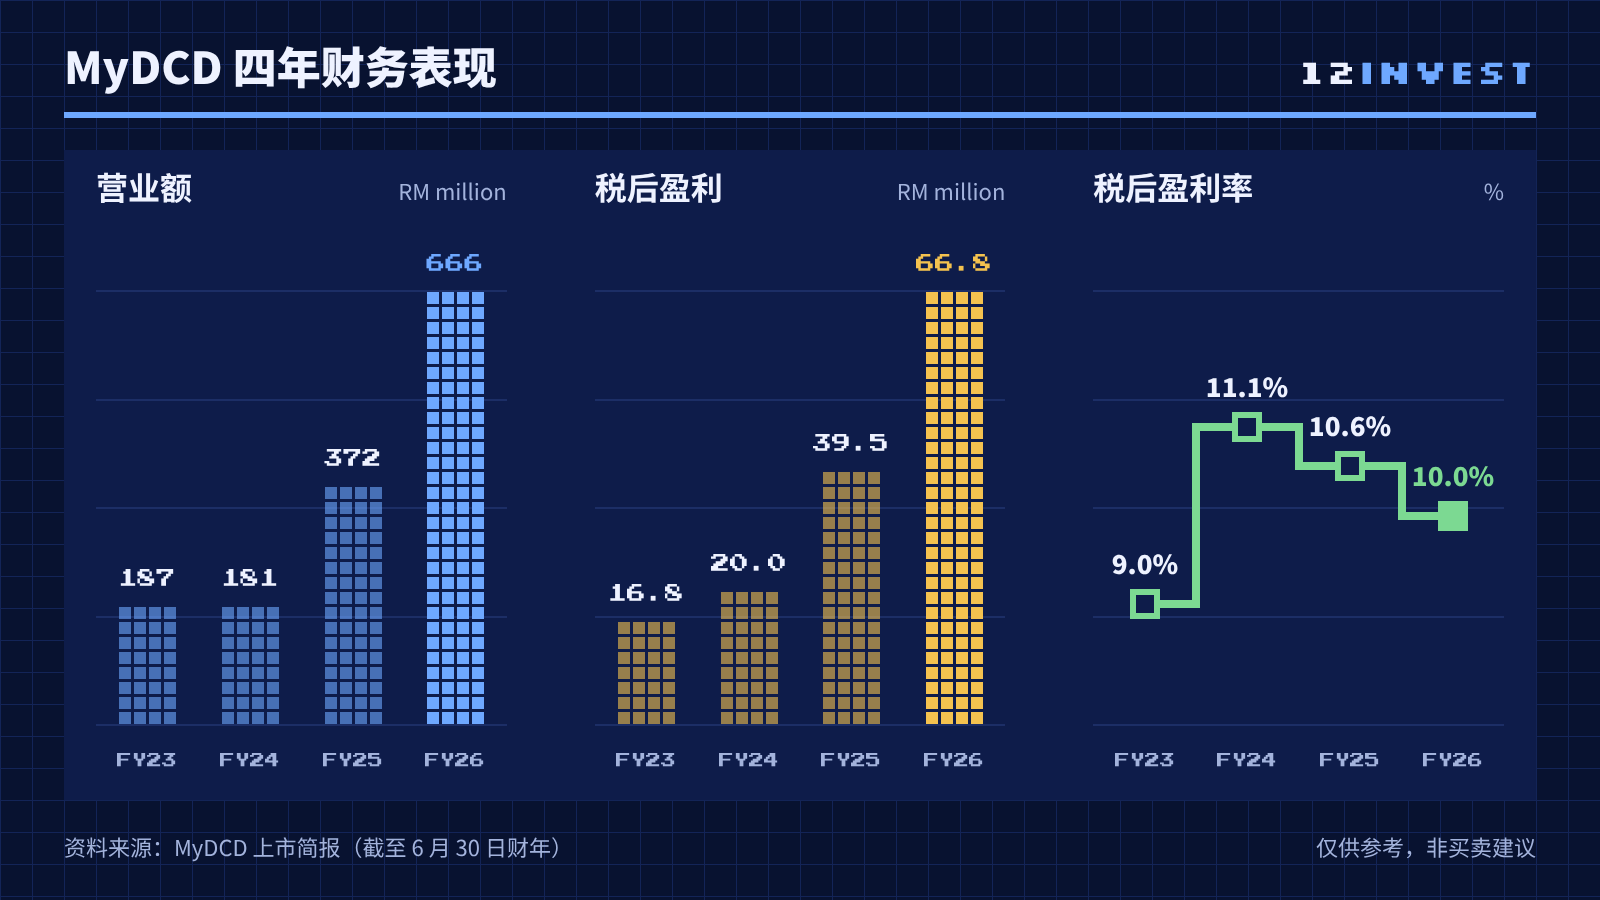
查看数据(RM million)
| FYE2023 | FYE2024 | FYE2025 | FYE2026 | |
|---|---|---|---|---|
| 营业额 | 186.68 | 180.91 | 371.99 | 666.03 |
| 税后盈利 | 16.78 | 20.02 | 39.49 | 66.80 |
| 税后盈利率 | 8.99% | 11.07% | 10.61% | 10.03% |
订单方面,截至 2026 年 9 月 30 日,公司手上订单约 RM1.32 billion,大约是 FYE2026 营业额的 1.98 倍,将陆续确认至 FYE2032,其中约 RM1.27 billion 来自 MEPF 整合项目,约 RM53.08 million 来自维护合约。
另一个亮点是维护业务。虽然目前只占营业额约 3%,但毛利率高达 42.97%,远高于整合项目约 14% 的水平。截至 9 月底,公司有 76 份进行中的维护合约,总值约 RM64.7 million。数据中心建好之后需要长期维护,装机基础越大,这部分经常性收入的空间也越大。
资产负债表也相当干净。截至 2026 年 6 月 30 日,负债比率低于 0.01 倍,流动比率 1.60 倍,几乎没有借贷。
说回这次的 IPO。MyDCD 发行 3.35 亿新股,筹得约 RM187.6 million,其中 RM134.0 million(71.4%)作为营运资金,主要用于提供履约保证金和银行担保,让公司可以竞标更多、更大型的项目,以及支付分包成本;RM39.9 million 用于扩充团队、办公室及员工培训;RM5.0 million 提升资讯系统,其余 RM8.7 million 为上市费用。另外 1.45 亿股为现有股东献售,约 RM81.2 million 归卖股东。
估值方面,以 FYE2026 每股盈利约 3.72 仙 计算,IPO 本益比约 15.05 倍。M+ Global 在 10 月底发布的未评级报告中,给予 MyDCD RM1.07 的合理价,比发售价高出约 91%。该研究机构以约 20 倍前瞻本益比计算,与 MEPF 同业相近,并预计公司未来三年盈利每年平均增长约 22%,理由包括 RM1.32 billion 的订单、新合约潜力,以及利润率较高的维护业务持续增长。
上市后,现有股东合计持股约 73.24%,其中 Ng Kok Hoong、Datin Kwan Siew Peng 和 Ng Gek Khoon 分别持有 20.14%、16.49% 和 16.11%。约 61.16% 的股权在上市后首 6 个月禁售,另有约 12.08% 由其他股东自愿承诺禁售。公司目前没有固定的股息政策。
不过呢,有几点也要留意。
首先是客户集中。根据招股书,主要承包商 Binastra 在 FYE2026 贡献了 85.36% 的营业额(FYE2025 为 61.68%)。M+ Global 也指出,Binastra 约占手上订单的 62%,过去一年前五大客户合计贡献约 98% 的营业额。
第二,生意与数据中心投资周期挂钩。研究机构提到,如果电力和水供受限、土地与审批要求收紧,或 AI 芯片出口管制趋严,数据中心投资都可能放缓。另外,公司目前几乎所有收入都来自巴生谷。
第三,项目生意需要大量资金周转。截至 FYE2026,合约资产约 RM147.47 million,平均应收账款周转期约 89 天,这也是大部分 IPO 资金要拨作营运资金的原因,后续的收款进度值得留意。
最后,整合项目的毛利率约 14%,从 FYE2024 的高峰有所回落;加上 ACE Market 新股上市初期股价波动一般较大,投资者需要有心理准备。
整体来说,MyDCD 是大马少数专注数据中心机电系统、拥有十多年往绩的承包商。手上 RM1.32 billion 订单、几乎零借贷,加上高利润的维护业务,让它在数据中心热潮中占有一席之地。IPO 本益比约 15 倍,研究机构给出的合理价也明显高于发售价。不过,客户高度集中在 Binastra,订单之后能否持续补充,是上市后需要观察的重点。
MyDCD 将于 11 月 4 日 抽签,11 月 17 日 正式在 ACE Market 挂牌。
读者们,你有申请 MyDCD 吗?上市后你会关注这只数据中心股吗?欢迎在下方留言分享~
想申购?先想清楚“怎么参与”
MyDCD 的招股虽然已经截止,但 Big Caring(11 月 5 日截止)和 Impact Capital(11 月 6 日截止)还在招股。讨论 IPO 时,大家多数只看公司本身,却忽略了“怎么参与”:全额现金申购,本金被锁住,中不中签还是靠运气;上市后看不到深档行情,佣金照付,闲钱也躺着不生息。moomoo 把参与 IPO 做成一站式服务:一键申购,IPO 申购及开通 CDS 账户零费用,最高 4 倍融资申购且未中签不计息;上市后还有 Lv2 深档行情和 180 天免佣,闲置资金也能通过 Cash Plus 生息。
申购步骤也很简单:打开 moomoo App → 账户 → 更多 → IPOs → 选择想申购的新股 → 申购 → 开通 CDS 账户(首次在 moomoo 申购者)→ 提交 → 等待通知,新用户开户另有专属福利。不过 IPO 有机会,也有风险,先把工具准备好,再决定要不要上车。
免责声明:本文仅供参考及教育用途,并不构成任何买卖建议。投资者在作出任何投资决定前,应细阅相关资料并自行判断。投资涉及风险,请谨慎。


