【 业绩解读 】Seng Fong 第一季扭亏为盈,营业额按年增 41%:量价齐升,还派息 1 仙
- 公司
- Seng Fong Holdings Berhad
- 股票代号
- SENFONG(5308),主板
- 业务
- 加工及销售天然块状橡胶
- 第一季营业额
- RM330.3 million(按年 +41.1%,按季 +44.3%)
- 第一季净利
- RM12.4 million(去年同期亏损 RM5.1 million)
- 毛利率
- 6.7%(去年同期毛亏损)
- 销量 / 平均售价
- 36,429 公吨 / 每公吨 RM9,066
- 现金 / 借贷
- RM205.8 million / RM221.4 million(短期贸易票据)
- 每股净资产
- RM0.33
- 股息
- 每股 1.00 仙,12 月 24 日派发(12 月 4 日截止登记)
- 财年
- 截至 6 月 30 日
读者们,天然橡胶加工商 Seng Fong(SENFONG)的第一季成绩单出炉了,这一季可以说是一个漂亮的转身。
截至 2026 年 9 月 30 日的第一季(1QFY27),Seng Fong 营业额按年增 41.1% 至 RM330.3 million,归属股东净利为 RM12.4 million;去年同期,公司还是亏损 RM5.1 million。
每股盈利为 1.72 仙,董事部也宣布派发每股 1.00 仙 的第一次中期股息,总额约 RM7.22 million。
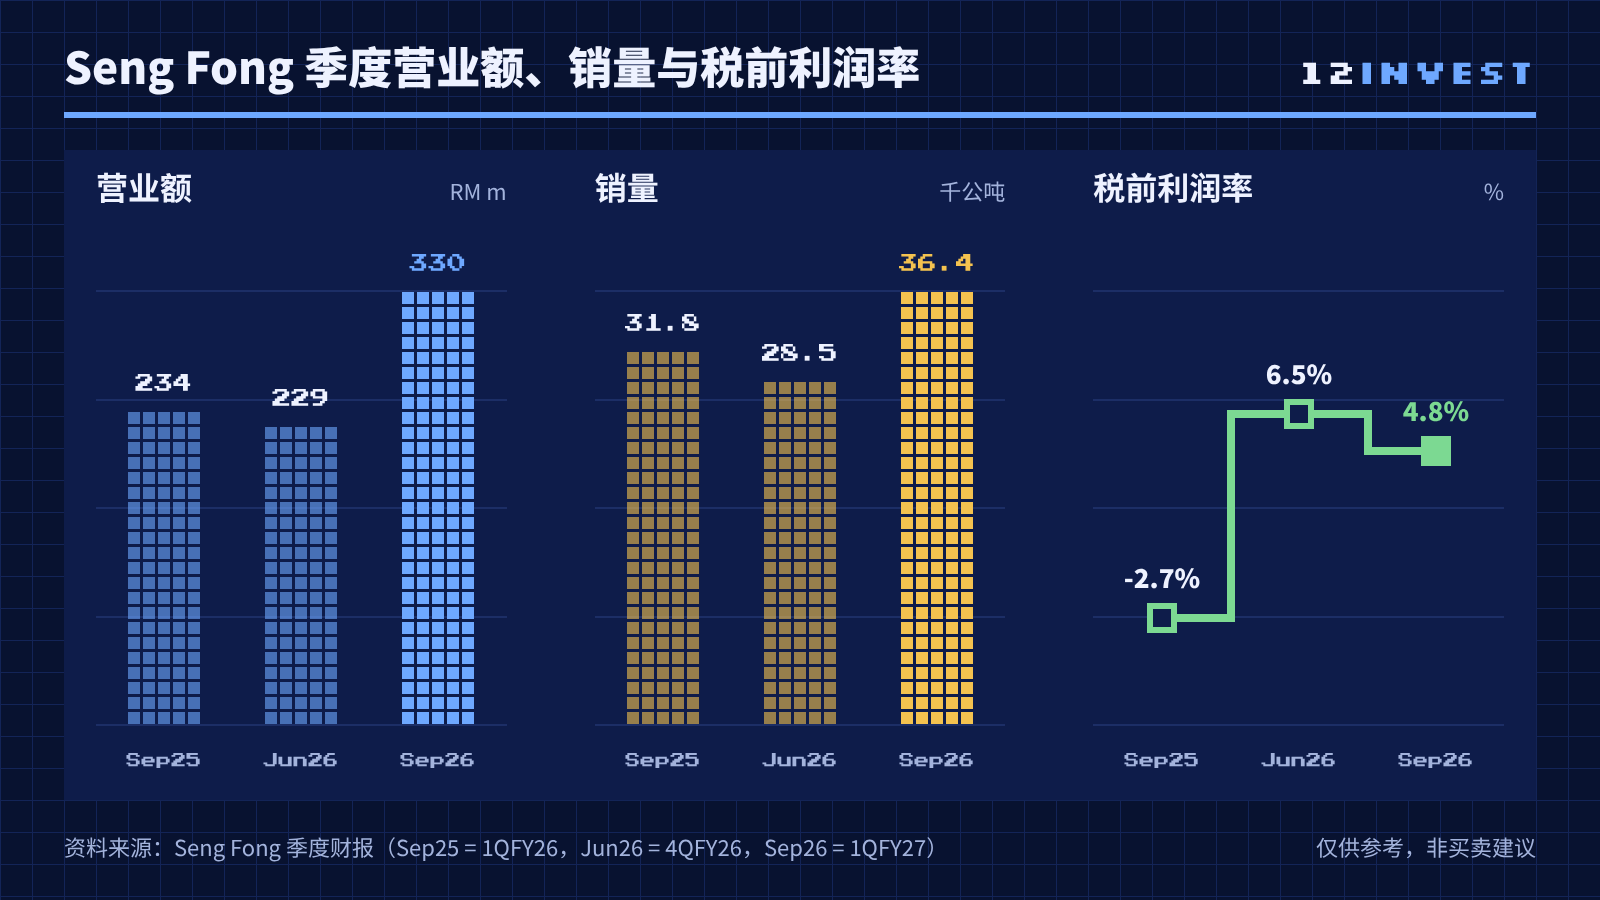
查看数据(RM m)
| Sep25 | Jun26 | Sep26 | |
|---|---|---|---|
| 营业额 | 234.10 | 228.80 | 330.30 |
| 销量(千公吨) | 31.80 | 28.50 | 36.40 |
| 税前利润率 | -2.70% | 6.50% | 4.80% |
🌳 先说这家公司做什么。Seng Fong 主要的业务是加工和销售天然块状橡胶(natural block rubber),也就是轮胎厂等下游客户所用的原料。
这一季,Seng Fong 的客户以新加坡为主,贡献了 RM224.4 million 的营业额,约占总额的 68%;来自中国的营业额则从去年同期的 RM35.4 million 增至 RM75.4 million,香港也从 RM5.8 million 增至 RM18.7 million。
📈 那么,营业额为什么会大涨?答案是 “量价齐升”。
按年来看,第一季销量增加 14.5% 至 36,429 公吨,平均售价则上涨 23.1% 至每公吨 RM9,066(去年同期为 RM7,362)。
毛利方面,公司这一季录得 RM22.3 million 的毛利,毛利率为 6.7%;去年同期则是 RM1.3 million 的毛亏损。
公司表示,毛利改善除了来自销量和售价上升,也包括较高利润的优质产品贡献增加、自动化带来的生产效率提升,以及自家物流省下的成本。
结果,第一季税前利润为 RM15.8 million,比去年同期的税前亏损 RM6.2 million 改善了 RM22.0 million。
和上一季(4QFY26)相比,营业额增加 44.3%,税前利润则小幅增加 5.8%。
不过,税前利润率从上一季的 6.5% 降至 4.8%;公司解释,这是因为上一季有一笔约 RM2.4 million 的衍生工具公平值收益,这一季则没有。
💰 接下来看资产负债表和现金流。
截至 9 月底,集团的存款、银行及现金结余为 RM205.8 million,借贷为 RM221.4 million,全部是无抵押的短期贸易票据(trade bills),用于买卖原料的周转。
存货从 6 月底的 RM158.6 million 降至 RM121.2 million,应收账款则从 RM44.2 million 增至 RM77.0 million。
第一季营运现金流为正数 RM18.2 million,去年同期则是流出 RM36.0 million;每股净资产为 RM0.33。
🏭 再说回公司未来的布局。
Seng Fong 表示,自家物流的最后阶段投资已经完成;接下来会在第 3 厂(Factory 3)安装智能橡胶生产设备,并装设电池储能系统(BESS)来稳定用电和控制能源成本,两项工程预计在 2026 年底前完成。
🌍 另一个值得留意的是 Seng Fong 的海外布局。
公司通过子公司收购了加纳(Ghana)Rainbow Rubber Buying Center Ltd(RRBC)51% 的股权,并在 2026 年 9 月 10 日完成。
RRBC 已在 8 月 12 日买下一块 10.41 英亩的租赁工业地,用来设立橡胶加工厂;RRBC 的缴足资本计划增加到 400 万美元,Seng Fong 按 51% 股权需投入约 204 万美元(约 RM8.32 million),以内部资金支付。
公司表示,这项投资可以让集团从源头取得原料,提高供应链的可追溯性,并进一步分散原料来源。
截至 9 月底,集团已签约但未拨备的资本承担约 RM11.4 million,包括智能生产设备、电池储能系统,以及加纳的厂房和橡胶加工设备。
⚠️ 不过呢,也有几点要留意。
1️⃣ 盈利跟着胶价走。公司本身也提到,接下来的表现会受到天然橡胶售价、原料成本、客户需求和汇率波动的影响。
2️⃣ 利润率不厚。即使这一季大幅改善,毛利率也只有 6.7%;售价或原料成本稍有变化,对盈利的影响都会被放大。
3️⃣ 营运资金需求大。集团借贷全是短期贸易票据,季末余额 RM221.4 million,比 6 月底的 RM165.5 million 增加,主要用来支持原料采购和贸易周转。
4️⃣ 海外执行风险。加纳的加工厂还在筹备阶段,能否顺利投产和带来回报,仍需时间观察。
✅ 整体来说,Seng Fong 第一季在量价齐升之下扭亏为盈,营业额达 RM330.3 million,营运现金流也转正,并恢复派发股息;董事部对 FY2027 的前景保持 “审慎乐观”。
接下来要看的是胶价能否维持在高位,以及第 3 厂智能化设备和加纳布局能否进一步压低成本。
各位投资者们,你觉得 Seng Fong 的复苏能维持下去吗?欢迎在下面留言让我们知道!
免责声明:本文仅供参考及教育用途,并不构成任何买卖建议。投资者在作出任何投资决定前,应细阅相关资料并自行判断。投资涉及风险,请谨慎。


