【 业绩解读 】Hartalega 第二季净利按年增 79%,但按季几乎腰斩:手套股复苏走到哪一步?
- 公司
- Hartalega Holdings Berhad
- 股票代号
- HARTA(5168),主板
- 业务
- 丁腈及乳胶手套制造,生产全在马来西亚
- 第二季营业额
- RM644.7 million(按年 +19.5%,按季 +6.4%)
- 第二季净利
- RM32.8 million(按年 +79.3%,按季 -53.2%)
- 营业利润率
- 6.3%(第一季 13.2%)
- 上半年净利
- RM102.8 million(FY2026 全年 RM103.0 million)
- 现金及短期投资
- RM1.20 billion;借贷约 RM8.7 million
- 每股净资产
- RM1.31
- 股息
- 本季没有宣布;每股 1.80 仙已于 6 月 16 日派发
- 财年
- 截至 3 月 31 日
读者们,手套股龙头 Hartalega(HARTA)第二季成绩单出炉了,这一份成绩单要分两面来看。
我们先看好的一面;截至 2026 年 9 月 30 日的第二季(2QFY27),Hartalega 营业额按年增 19.5% 至 RM644.7 million,净利按年大涨 79.3% 至 RM32.8 million。
上半年合计净利 RM102.8 million,单单半年,已经差不多等于整个 FY2026 全年的 RM103.0 million。
不过呢,另一面是按季的表现。和第一季的 RM70.0 million 相比,第二季净利几乎腰斩,跌了 53.2%;营业利润率也从 13.2% 降到 6.3%。
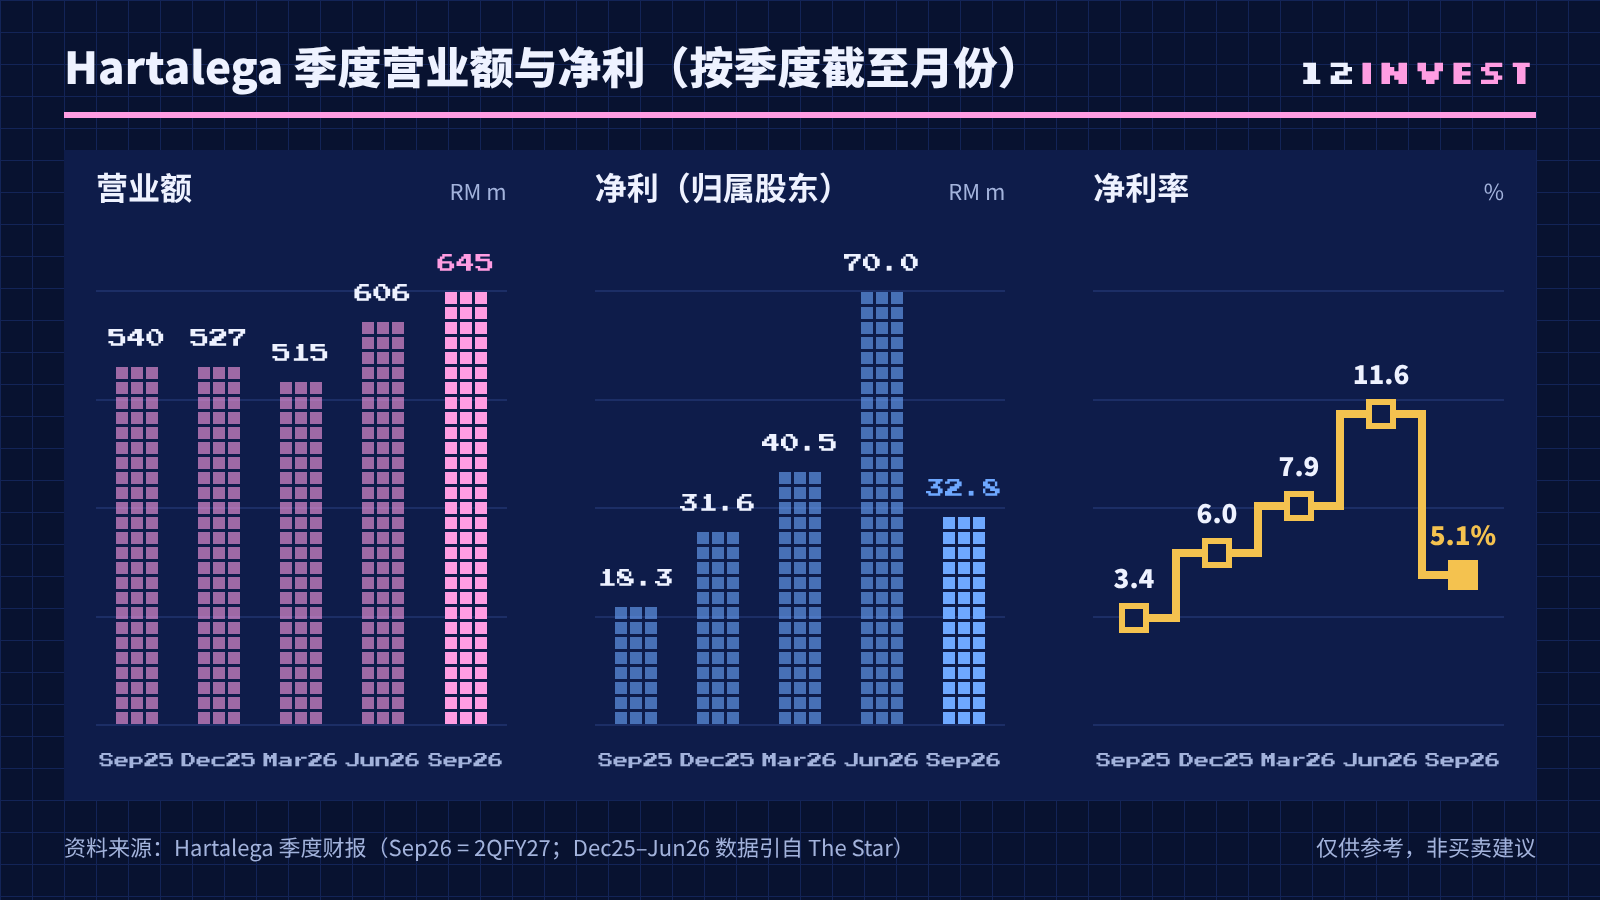
查看数据(RM m)
| Sep25 | Dec25 | Mar26 | Jun26 | Sep26 | |
|---|---|---|---|---|---|
| 营业额 | 539.70 | 527.30 | 515.40 | 605.80 | 644.70 |
| 净利(归属股东) | 18.30 | 31.60 | 40.50 | 70.00 | 32.80 |
| 净利率 | 3.40% | 6.00% | 7.90% | 11.60% | 5.10% |
🧤 为什么会这样?关键在 “卖价” 和 “原料价” 的赛跑。
今年中东局势紧张,丁腈(nitrile)原料价格按年大涨,手套业者纷纷调高平均售价(ASP)。Hartalega 第二季营业额的增长,主要就是来自更高的 ASP,销量按年则大致持平。
问题是,ASP 在第二季后段急跌,而原料成本仍处于高位;结果卖价跌了、成本还没降下来,即使公司持续节省成本,利润率还是被挤压。
根据 Kenanga 在 8 月的报告,管理层当时已预计第二季丁腈手套 ASP 会从每千只 26 至 28 美元,回落到 19 至 20 美元;第二季净利低过 FY2026 第四季的 RM40.5 million,也在管理层的预期之内。
汇率也有影响。第二季美元按季走强 1.8%,帮助了以令吉计算的营业额,但集团录得较高的净汇兑亏损,其他营业收入净额比第一季少了约 RM7.4 million。

🏭 再说回 Hartalega 自己能掌控的部分,也就是降低成本。
公司表示,第 9 厂(Plant 9)已全面投入运作;在 NGC 1.5 园区,每生产一百万只手套所需的人手,在 FY2026 减少了 27.3%。
截至第二季末,第 3 厂(Plant 3)已有 5 条生产线采用第 9 厂的技术和作业方式重新启用,接下来会继续逐步重启第 3 厂,之后再到第 4 厂。
根据 The Star 在 8 月引述的分析,第 3 厂重启可增加每年约 40 亿至 45 亿只手套的产能,第 3 和第 4 厂全部重启后,年产能可达约 340 亿至 360 亿只。
💰 接下来看资产负债表,这是 Hartalega 最稳的地方。
截至 9 月底,集团现金、银行结余及短期投资达 RM1.20 billion,借贷只有约 RM8.7 million,等于手握约 RM1.19 billion 的净现金,每股约 35 仙。
每股净资产为 RM1.31。
上半年营运现金流为 RM134.6 million,比去年同期的 RM206.2 million 少,主要是存货增加了约 RM75.5 million;存货从 3 月底的 RM326.7 million 增至 RM404.0 million。
上半年资本开支约 RM37.8 million;集团也在 6 月 16 日派发了每股 1.80 仙的股息,总额 RM61.3 million。这一季则没有宣布股息。
🌏 展望方面,管理层看好手套业的长期基本面,需求已高于疫情前水平,客户库存也大致恢复正常。
美国对中国手套加征的关税,提高了中国手套在美国的成本,让马来西亚业者更有竞争力;Hartalega 在美国有稳固的客户关系,有望争取更多订单。
但管理层也直言,全球产能仍多过需求,限制了整个行业的定价能力;中国手套转向其他市场,加上中资在东南亚扩充产能,竞争只会更激烈。
短期内,盈利仍取决于 ASP 和原料成本之间的差距。若中东局势再升温,原料、能源和运费成本都可能再上涨,公司会视情况适时调整售价。
📊 分析员怎么看?
第一季业绩公布后,多家券商维持中性看法:Kenanga 给予 “与大市同步”,目标价 RM1.14;CIMB、Phillip Capital 和 TA Research 都是 “持有”,目标价介于 RM1.11 至 RM1.12。
Kenanga 当时预测 FY2027 全年净利为 RM168.7 million;Hartalega 上半年的 RM102.8 million,已达这个预测的约 61%。
⚠️ 不过呢,也有几点要留意。
1️⃣ 利润跟着 ASP 走。ASP 在第二季后段急跌,而原料成本仍然偏高;下半年能否守住利润率,要看售价能否回升。
2️⃣ 竞争激烈。全球产能过剩,中国手套转向非美国市场,加上中资在东南亚扩产,都会压缩整个行业的利润空间。
3️⃣ 税务争议。子公司 Hartalega NGC 去年 8 月收到内陆税收局约 RM101.36 million 的额外税务评估,目前已申请司法审查、案件仍在高庭审理,集团没有为此作出拨备。
✅ 整体来说,Hartalega 第二季按年大幅改善,上半年净利已追平整个 FY2026,加上约 RM1.19 billion 的净现金和持续降低的生产成本,基本面比去年扎实。
但按季净利腰斩也提醒我们,手套股的盈利仍然高度受到售价和原料价的影响;接下来要看的是 ASP 能否回稳,以及第 3 厂重启后的成本效益。
各位投资者们,你觉得手套股的复苏走到哪一步了?欢迎在下面留言让我们知道!
免责声明:本文仅供参考及教育用途,并不构成任何买卖建议。投资者在作出任何投资决定前,应细阅相关资料并自行判断。投资涉及风险,请谨慎。


