【 业绩解读 】Frontken 第三季净利按年增 25%,台湾半导体业务贡献近九成营业盈利
- 公司
- Frontken Corporation Berhad
- 股票代号
- FRONTKN(0128),主板
- 业务
- 半导体设备零件精密清洗、表面处理及涂层;油气及石化工程维修服务
- 季度
- 截至 2026 年 9 月 30 日(FY2026 第三季)
- 营业额
- RM181.0 million(按年 +12%,按季 -3%)
- 归属股东净利
- RM57.3 million(按年 +25%,按季 +20%)
- 每股盈利
- 3.16 仙(去年同期 2.89 仙)
- 九个月净利
- RM147.3 million(按年 +33%)
- 现金、定存及短期投资
- 约 RM1.52 billion
- 借贷
- RM2.0 million
- 每股净资产
- RM1.02(去年底 RM0.65)
- 股息
- 本季未宣布;9 月 17 日已派 2.0 仙中期股息
读者们,半导体服务股 Frontken Corporation Berhad(FRONTKN)在 11 月 6 日交出了 2026 财年第三季的成绩单。
我们先看重点;这一季 Frontken 的营业额按年增长 12% 至 RM181.0 million,归属股东净利按年增长 25% 至 RM57.3 million,每股盈利 3.16 仙。
在看数字之前,我们先简单了解 Frontken 做什么。这家公司其实主要做的是半导体晶圆厂设备零件的精密清洗(precision cleaning)、表面处理和特殊涂层服务。
晶圆厂的制程设备在生产芯片时,腔体内的零件会不断累积沉积物,也会慢慢损耗;这些零件需要定期拆下来清洗、修复和重新涂层,再装回机台使用,Frontken 做的就是这一环。
所谓的 “精密清洗”,目的在于延长这些高价值零件的寿命、提高客户的制程效率,同时降低客户的营运和维护成本。也因为零件要定期送洗,这门生意跟晶圆厂的开工率息息相关,属于持续性的服务收入,而不是一次性的设备销售。
除了半导体,Frontken 也为油气和石化业者提供机械工程、维修和保养服务,主要由大马的子公司负责。根据 FY2025 年报,半导体业务约占集团营业额的 83%,工程(油气)业务约占 17%。

集团在 1996 年成立,2006 年在大马交易所上市,目前在大马、新加坡、台湾和菲律宾设有据点,员工约 1,430 人。
那么,Frontken 的客户是谁?公司在季报和年报中都没有点名客户,只形容客户是半导体、光电、油气和石化领域的主要业者。
不过,集团最主要的盈利来源是台湾子公司 Ares Green Technology Corporation(AGTC),集团在 9 月再增持 0.2%,持股提高至 93.59%。根据 The Edge 的报道,台湾约占 Frontken FY2025 营业额的 62%,而台积电(TSMC)是其中的主要客户。
再说回这次的业绩。这一季台湾子公司的外部营业额为 RM132.2 million,占集团约 73%;营业盈利 RM61.4 million,占集团各地区营业盈利总额 RM68.5 million 的约 90%。
以令吉计算,台湾的营业额按年增长 11%;但如果以新台币计算,增幅其实达到 24%。公司解释,主要是台湾客户的需求强、订单多。
大马子公司的营业额按年增长 18%,主要来自油气业务中的供应相关活动;新加坡则受惠于半导体领域的整体业务量回升。
利润率方面,本季税后利润率约 33.9%,高于去年同期的 31.0%。公司也指出,如果用 2025 年的汇率换算海外子公司的业绩,本季税后盈利会是 RM66.8 million,按年增长 33%;换句话说,令吉走强对换算后的盈利有一定拖累。
按季比较,营业额比第二季的 RM186.9 million 少约 3%,主要是大马油气供应相关的销售减少;不过税后盈利反而按季增长 17%,原因是利润率较高的半导体业务贡献增加。
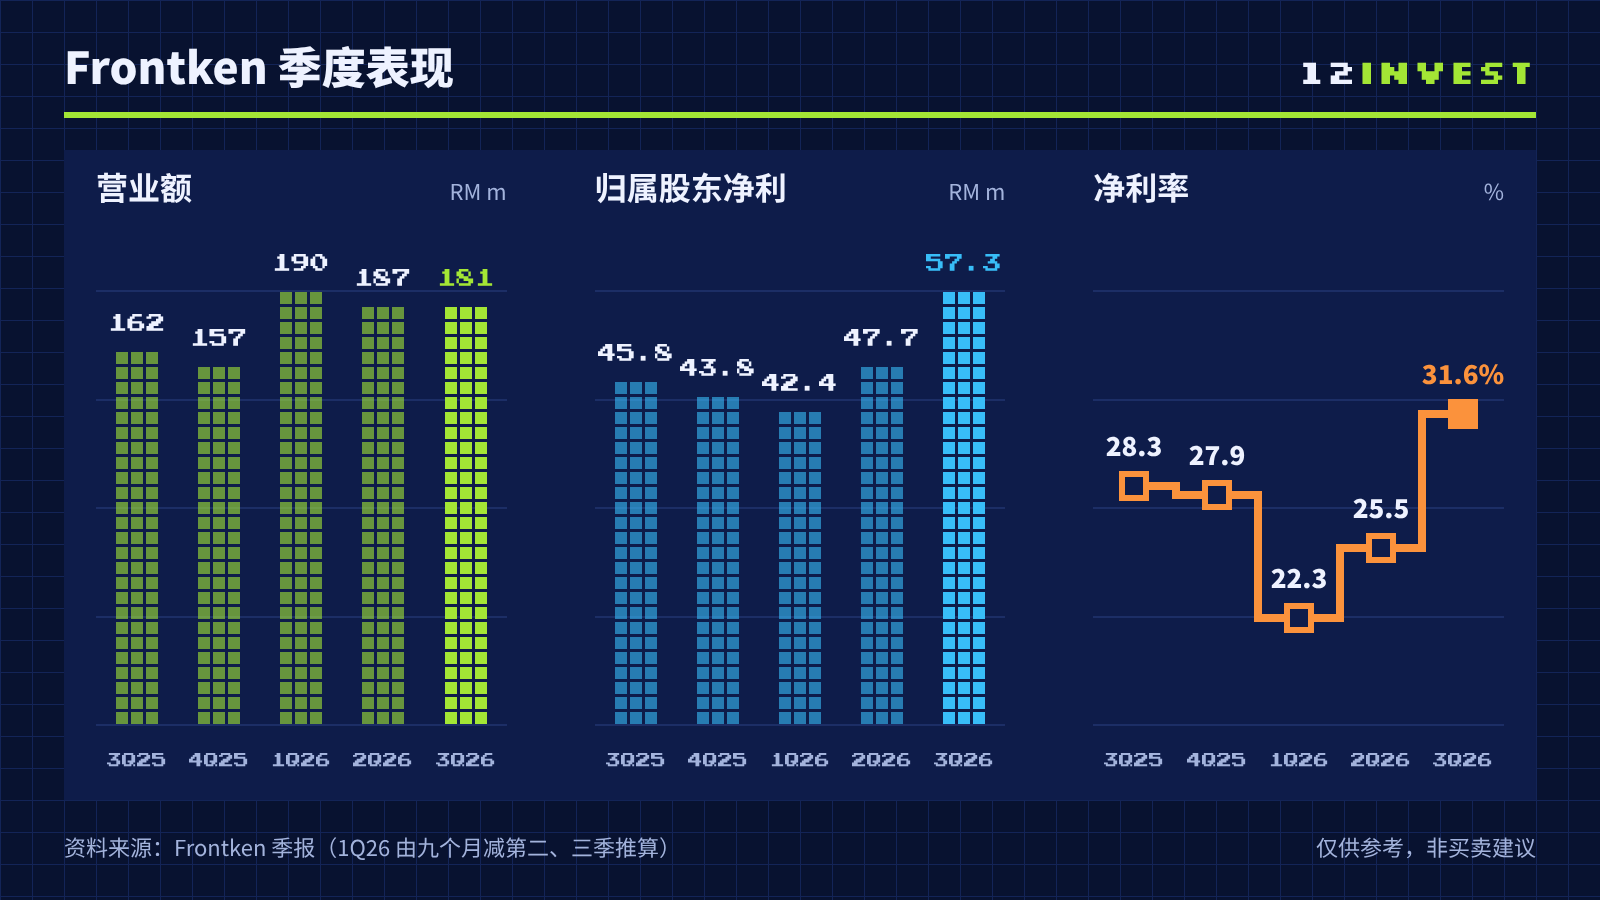
查看数据(RM m)
| 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26 | |
|---|---|---|---|---|---|
| 营业额 | 161.87 | 156.90 | 189.81 | 186.91 | 181.04 |
| 归属股东净利 | 45.83 | 43.84 | 42.35 | 47.72 | 57.25 |
| 净利率 | 28.30% | 27.90% | 22.30% | 25.50% | 31.60% |
拉长到首九个月来看,Frontken 的营业额为 RM557.8 million,按年增长 24%;归属股东净利 RM147.3 million,按年增长 33%,已经达到 FY2025 全年净利 RM154.2 million 的约九成五。若以 2025 年的汇率计算,九个月的税后盈利增幅则达 45%。
要留意的是,Frontken 今年的凭单(warrants)已全数行使,加权股数比去年同期多约 14%。所以本季每股盈利只从 2.89 仙增至 3.16 仙,增幅约 9%,低于净利 25% 的增幅。
资产负债表方面,凭单行使为集团带来约 RM636.8 million 资金,股本从去年底的 RM449.7 million 增至 RM1.09 billion。截至 9 月 30 日,集团的现金及银行结存 RM343.2 million、定期存款 RM243.2 million、短期投资 RM935.2 million,合计约 RM1.52 billion,借贷只有 RM2.0 million,每股净资产从去年底的 RM0.65 提高至 RM1.02。
现金多了,利息收入也跟着增加;本季利息收入 RM8.7 million,首九个月 RM17.5 million,比去年同期的 RM7.4 million 多出一倍以上。这部分属于非核心收入,投资者在看盈利增长时可以分开来看。
扩充方面,Frontken 首九个月购买厂房及设备的开销为 RM42.7 million,另有已获董事部批准、但尚未入账的资本承诺 RM113.9 million,其中 RM100.2 million 用于土地和产业。根据 The Edge 的报道,Frontken 的第二座厂房原定今年 9 月开始小量生产,第三座厂房预计从 2026 年底开始支持增长,第四座则在 2028 年。
股息方面,Frontken 已在 9 月 17 日派发每股 2.0 仙的 FY2026 中期股息,本季则没有宣布股息。
展望方面,公司表示半导体领域的活动预料保持强劲,长期需求来自人工智能(包括 agentic AI 和生成式 AI)、高性能计算、汽车电子和先进制造;集团正提升营运能力,并进行选择性的产能扩充。油气业务方面,公司对 2026 年余下时间保持审慎乐观。
不过呢,也有几点要留意。
首先是集中度。台湾子公司贡献约七成营业额和约九成营业盈利,集团的表现跟台湾少数晶圆厂客户的扩产和开工率关系密切。
第二是汇率。台湾业务以新台币计价,令吉走强会压低换算后的营业额和盈利,本季就是例子。
第三是应收账款。截至 9 月底,贸易应收账款为 RM178.9 million,比去年底的 RM120.2 million 增加约 49%;首九个月营运现金流为 RM106.2 million,与去年同期的 RM102.4 million 相若,增幅远低于盈利增长。
另外,公司也提到地缘政治可能影响部分原材料的供应和价格,集团正密切监控并调整采购计划。
整体来说,Frontken 第三季的盈利表现明显好于营业额,主要靠台湾半导体业务的需求和较高的利润率;九个月的净利也已接近去年全年。集团手握约 RM1.52 billion 的现金和短期投资、几乎零借贷,后续的观察重点在于台湾新厂房的投产进度、新台币与令吉的汇率走势,以及这笔现金的用途。
各位投资者们怎么看 Frontken 这份成绩单?欢迎在下面留言让我们知道!
免责声明:本文仅供参考及教育用途,并不构成任何买卖建议。投资者在作出任何投资决定前,应细阅相关资料并自行判断。投资涉及风险,请谨慎。


