【 研究报告 】Kee Ming 五个月内二度拿下同一数据中心工程,Kenanga 上调目标价至 RM3.23
- 公司
- Kee Ming Group Berhad
- 股票代号
- KEEMING(0392),ACE Market
- 业务
- 机电(M&E)工程:高压、中压、低压电气系统,空调通风及消防系统等
- 总部
- 霹雳怡保
- 上市日期
- 2026 年 2 月 12 日(IPO 价 38 仙)
- Kenanga 评级
- 跑赢大市(Outperform),维持
- 目标价
- RM3.23(原 RM2.84)
- 报告参考价
- RM2.79(上涨空间约 15.8%)
- 最新合约
- RM44.17 million,Puncak Alam 超大规模数据中心电气工程
- 未完成订单
- 约 RM290.2 million
- 核心净利预测
- FY2027 RM33.0 million;FY2028 RM47.7 million
- 财年
- 截至 3 月 31 日
读者们,ACE 股 Kee Ming Group Berhad(KEEMING)近日又拿下数据中心工程,Kenanga Research 也随即在 11 月 5 日发布报告,上调它的目标价。
我们先看重点;Kenanga 维持 Kee Ming “跑赢大市”(Outperform)评级,目标价从 RM2.84 上调至 RM3.23,以报告参考价 RM2.79 计算,还有约 15.8% 的上涨空间,并继续把它列为机电(M&E)领域的首选股。
在看报告之前,我们先简单了解这家公司。
Kee Ming 在 2013 年于霹雳怡保成立,这家公司其实主要做的是机电工程,包括高压(最高 132kV 至 275kV)、中压和低压电气系统,以及空调通风、消防、接地和防雷系统,从设计、供应、安装、测试到调试都包办。
公司是 CIDB G7 承包商,也是能源委员会(EC)的 A 级电气承包商和 SEDA 注册的太阳能服务商,因此既能当主承包商,也能当分包商。根据公司网站,Kee Ming 至今完成约 180 个项目,业务遍及 7 个州属。
Kee Ming 在今年 2 月 12 日以每股 38 仙登陆 ACE Market,散户部分获超额认购 54.16 倍。目前董事经理 Ir Liew Kar Hoe 持股约 50.7%,太阳能工程股 Solarvest 则持有约 23.9%。

再说回这次的合约。
Kee Ming 在 11 月 4 日宣布,从一家第三方机电承包商手上接获价值 RM44.17 million 的分包合约,负责雪兰莪 Puncak Alam 一个超大规模(hyperscale)数据中心的电气工程,预计在 2027 年 7 月 30 日完成。
合约分两个工作包:一般电气工程(WBS1)已立即开工,主楼电气工程(WBS2)则须等待开工通知。
Kenanga 认为,这次合约的意义不只是 “又一张订单”。
这是 Kee Ming 五个月内第二次从同一个项目拿到工程;6 月份那张约 RM21.36 million,这次的金额超过一倍,累计已达约 RM66 million。Kenanga 认为,更大的工程范围显示主承包商对 Kee Ming 的执行能力越来越有信心。
以 20% 毛利率估算,这张为期约九个月的合约可带来约 RM9 million 毛利,相当于 Kenanga 2027 财年毛利预测的约 14%。
接获新合约后,Kenanga 估计 Kee Ming 的未完成订单约 RM290.2 million,其中高压工程占 36%、数据中心占 24%,两者合共六成,其余为工业(20%)和商业(19%)项目。
展望方面,Kenanga 预计数据中心合约短期内会继续强劲。
报告提到,Google 最新为 2027 至 2028 年承诺投资 150 亿美元,包括在雪兰莪和森美兰兴建新的数据中心园区,施工展开后将带来大量电气工程需求;数据中心一般分期发展,也让承包商有机会拿到后续订单。
除了数据中心,企业再生能源供应计划(CRESS)也为太阳能并网工程打开另一条路;Kenanga 认为,凭着与 Solarvest 的关系,Kee Ming 有条件分到其中一部分工程。
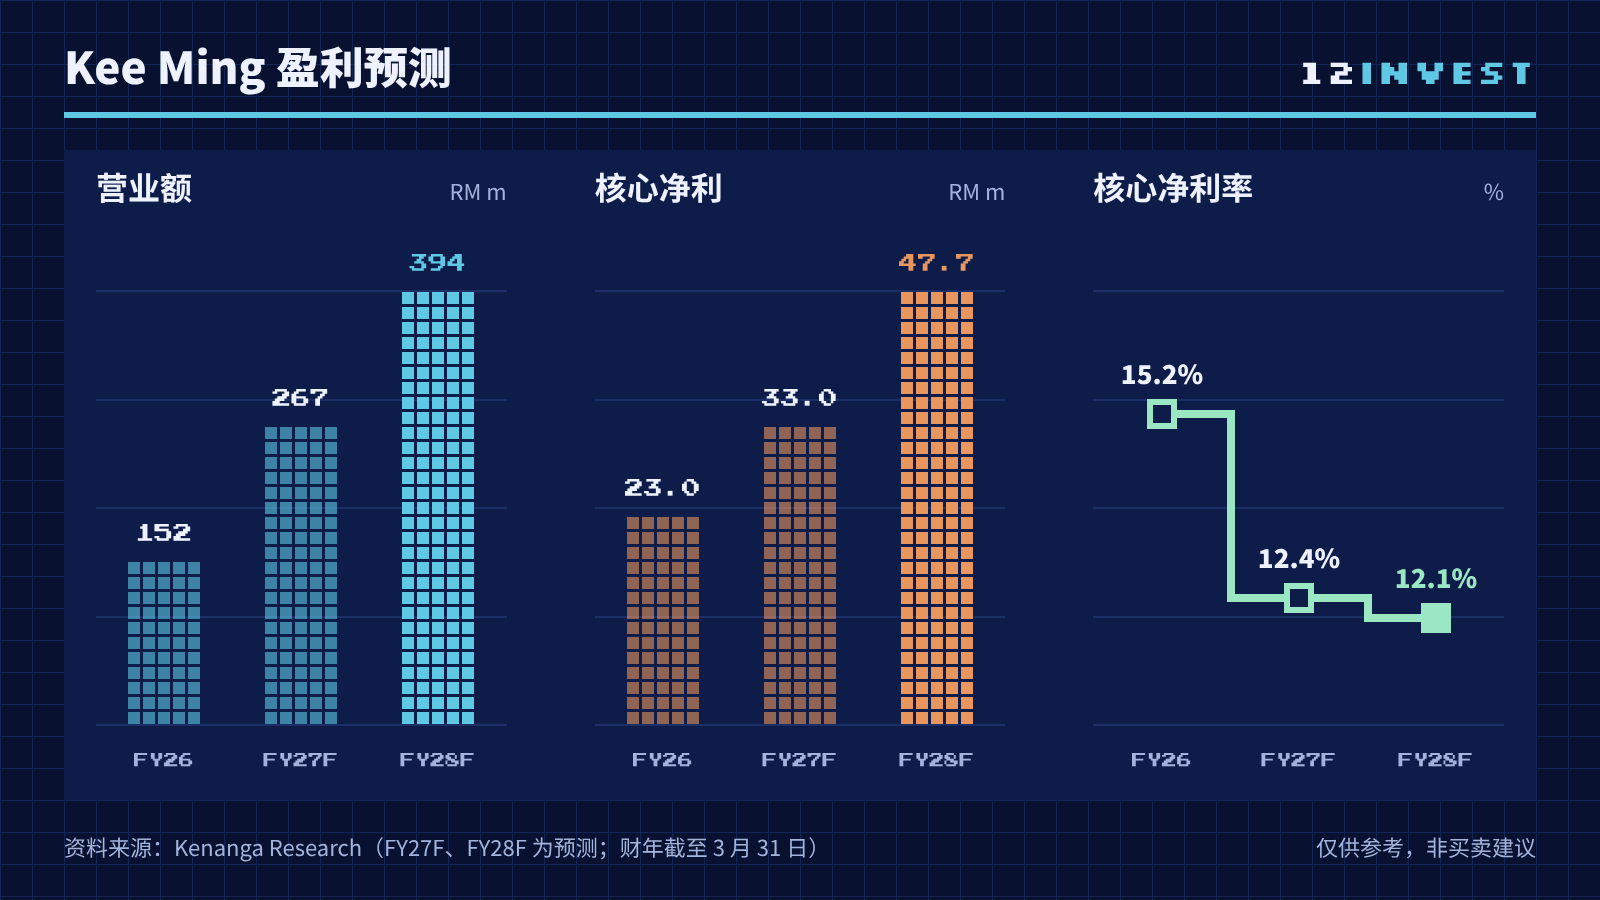
盈利预测方面,Kenanga 把 2027 和 2028 财年的新订单假设各上调 RM40 million,至 RM353 million 和 RM438 million,核心净利预测也分别上调 2% 和 14%,至 RM33.0 million 和 RM47.7 million。
查看数据(RM m)
| FY26 | FY27F | FY28F | |
|---|---|---|---|
| 营业额 | 151.50 | 266.90 | 394.00 |
| 核心净利 | 23.00 | 33.00 | 47.70 |
| 核心净利率 | 15.20% | 12.40% | 12.10% |
按 Kenanga 的预测,Kee Ming 的营业额将从 2026 财年的 RM151.5 million 增至 2028 财年的 RM394.0 million;核心每股盈利从 7.1 仙增至 14.7 仙,2027 和 2028 财年的增幅分别约 43% 和 45%。
以 RM2.79 计算,Kee Ming 的 2027 和 2028 财年本益比分别约 27.5 倍和 19.0 倍。Kenanga 的报告也显示,公司处于净现金状态。
我们再看看公司最新的成绩;截至 2026 年 6 月 30 日的 2027 财年首季,营业额 RM48.4 million,净利 RM6.45 million,按季增长 6.1%。
Kenanga 看好 Kee Ming 的理由有四个:订单补充加快带动的结构性盈利增长、通过 Solarvest 关系取得的太阳能并网优势、已完成 4 个数据中心项目的经验,以及国能(TNB)和砂拉越项目可能带来的多年期收入。
不过呢,也有几点要留意。
首先是 Kenanga 自己列出的风险:执行风险、对分包商的依赖,以及营运资金压力。工程股的生意是先做后收,订单越多,需要垫付的资金也越多。
第二是估值。Kee Ming 的股价从 38 仙 IPO 价涨至报告参考价 RM2.79,已累积数倍涨幅,市场对它的期望不低;本益比约 27 倍,远高于 Kenanga 机电领域整体约 17 倍的水平,后续订单和盈利能否跟上,是股价的关键。
第三是利润率。首季的核心净利率因项目组合改变而回落,数据中心和高压工程能否维持约 20% 的毛利率,值得观察。
另外,Kee Ming 的自由流通股只有约 23%,股价波动可能较大。
整体来说,Kee Ming 这次在同一个超大规模数据中心项目二度得标,金额也比第一次大,让 Kenanga 更有信心上调预测和目标价。接下来的观察重点,在于 Puncak Alam 项目的后续工作包、其他超大规模业者的新订单,以及订单转化为盈利的速度。
各位投资者们怎么看 Kee Ming 和 Kenanga 的这份报告?欢迎在下面留言让我们知道!
免责声明:本文仅供参考及教育用途,并不构成任何买卖建议。投资者在作出任何投资决定前,应细阅相关资料并自行判断。投资涉及风险,请谨慎。


