【 业绩解读 】Empire Sushi 第二季净利按季增 26%:手握 RM2.36 亿现金,这只寿司股怎么看?
- 公司
- Empire Premium Food Berhad(Empire Sushi)
- 股票代号
- EMPIRE(5351),主板;2026 年 4 月 17 日上市,IPO 价 70 仙
- 业务
- grab-and-go 外带寿司柜台及输送带快速堂食寿司店,市场主要在马来西亚
- 第二季营业额
- RM85.23 million(按季 +0.7%)
- 第二季税后盈利
- RM13.69 million(按季 +26.2%);调整后 RM13.80 million(按季 +10.4%)
- 毛利率
- 41.96%(第一季 41.34%)
- 分店
- 156 间(138 间外带、18 间堂食);目标 2027 年 3 月底约 160 间
- 现金
- 定期存款、短期投资及现金 RM235.8 million;无银行借贷
- 中期股息
- 0.67 仙;股权登记日 11 月 27 日,12 月 8 日派发
- 估值
- 以 RM0.79 计,市值约 RM8.69 亿;简单年化本益比约 16.5 倍
- 财年
- 截至 3 月 31 日
读者们,大家在商场里常看到的 Empire Sushi,第二季成绩单出炉了。
这家公司就是 Empire Premium Food Berhad(EMPIRE),今年 4 月 17 日以每股 70 仙在主板上市,旗下经营 grab-and-go 外带寿司柜台,以及输送带快速堂食寿司店。
我们先看数字;截至 2026 年 9 月 30 日的第二季(2QFY27),Empire 营业额为 RM85.23 million,比第一季的 RM84.68 million 增加 0.7%。
税后盈利则为 RM13.69 million,按季大涨 26.2%。
不过呢,这个 26% 要打个折扣。第一季入账了约 RM1.65 million 的上市费用,第二季只剩约 RM0.11 million;若剔除这些一次性开支,调整后税后盈利为 RM13.80 million,按季增长 10.4%,这才是比较贴近本业的增幅。
由于 Empire 今年才上市,财报没有去年同季的比较数字,所以这次我们主要看按季变化。
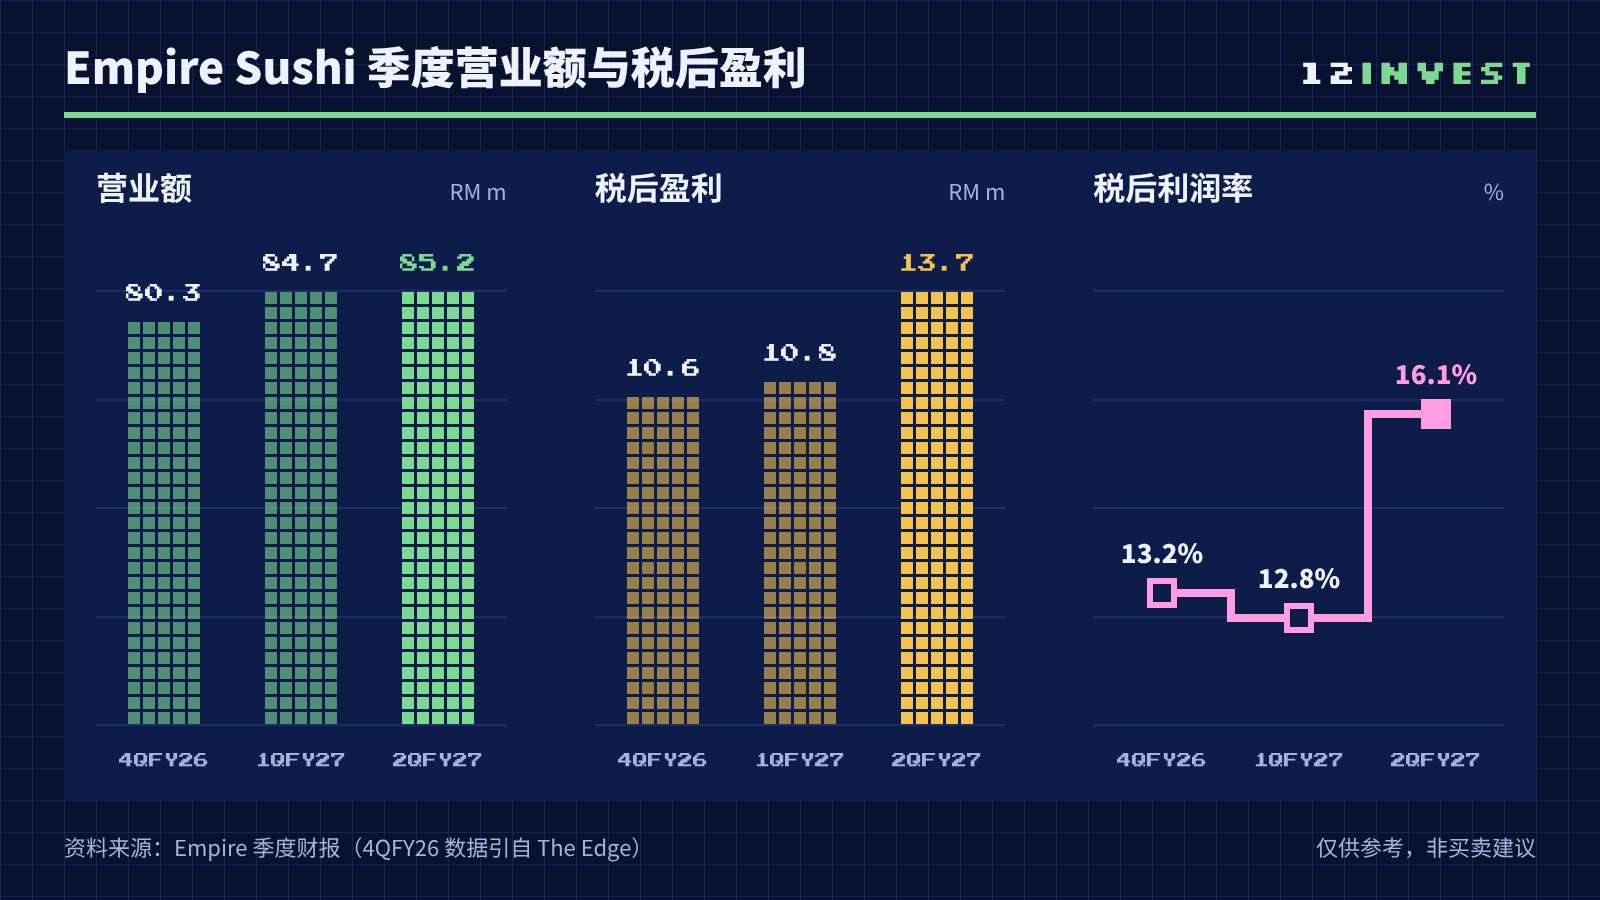
查看数据(RM m)
| 4QFY26 | 1QFY27 | 2QFY27 | |
|---|---|---|---|
| 营业额 | 80.30 | 84.70 | 85.20 |
| 税后盈利 | 10.61 | 10.85 | 13.69 |
| 税后利润率 | 13.20% | 12.80% | 16.10% |
🍣 先说说生意本身。
Empire 的收入几乎全部来自寿司及相关饮食产品,包括酱油、芥末等调味品和店内饮料,市场主要在马来西亚。
第二季 138 间 grab-and-go 外带店贡献 RM73.45 million,占营业额 86.17%;18 间快速堂食店贡献 RM11.78 million,占 13.83%。
这一季营业额只微增 0.7%,主要来自上一季新开分店的全季贡献,以及本季新开的 5 间外带店。
同时,交易宗数按季增加 0.6%,平均每笔消费只增加 0.1%;换句话说,增长主要还是靠开新店,而不是每位顾客花得更多。
值得一提的是,CIMB 在 8 月的报告指出,第一季平均每单消费按季跌 2.6% 至 RM20.50,另有两间外带店受商场装修影响;第二季的平均消费则大致持平。

📈 利润率是这一季的亮点。
第二季毛利增 2.2% 至 RM35.76 million,毛利率从 41.34% 提高到 41.96%。
公司解释,原料采购和直接员工成本控制得更好,即使新开 5 间分店增加了人手。
分销成本为 RM13.93 million,占营业额约 16.3%,比第一季约 16.6% 略低。
另一个帮手是利息收入。IPO 筹得的资金存放在定期存款,第二季财务收入达 RM1.17 million,比第一季约 RM0.50 million 多出一倍以上。
最终第二季的税后利润率约为 16.1%。
💰 再看现金,这是版主觉得最值得关注的地方。
截至 9 月底,Empire 手上的定期存款、短期投资和现金合共 RM235.8 million,而且没有任何银行借贷。
以 11 亿股计算,每股约有 21 仙现金;以 11 月 10 日收市价 RM0.79 计算,市值约 RM8.69 亿,现金就占了约 27%。
现金流也不错。上半年营运现金流为 RM35.48 million,扣除 RM5.11 million 资本开支和 RM8.50 million 租约还款后,仍有约 RM21.9 million 的余额。
IPO 方面,公司从公开发售筹得 RM152.6 million,截至目前已动用 RM21.70 million;其中预留作开设新店的 RM79.12 million,只用了 RM8.47 million,未来几年仍有不少弹药。
🎁 派息方面,Empire 宣布 FY2027 第一次中期股息每股 0.67 仙,总额 RM7.37 million,约为上半年税后盈利的 30%。
股权登记日(entitlement date)为 11 月 27 日,12 月 8 日派发。
在此之前,公司已在 10 月 9 日派发 FY2026 终期股息 0.65 仙;以 RM0.79 计算,这次 0.67 仙的股息约相等于 0.85% 的周息率。
📐 估值方面,我们简单算一算。
把上半年调整后税后盈利 RM26.30 million 乘以 2,全年约 RM52.6 million;以 RM0.79 计算,本益比约 16.5 倍。
若再扣除账上约 RM2.36 亿的现金和相关利息收入,本业的本益比约 12.7 倍。当然,这只是简单年化,不等于公司的盈利预测。
股价方面,Empire 上市首日一度冲上 RM1.21,现在的 RM0.79 比当时的高点低了约 35%,但仍比 70 仙的 IPO 价高约 13%。
🏪 再说展望。
公司目前的目标,是在 2027 年 3 月 31 日前经营约 160 间分店;也就是说,在 9 月底的 156 间之外,下半年再开约 4 间。
扩张方向包括继续开设外带店和输送带快速堂食店,并加强在沙巴和砂拉越的布局,同时寻找人流和旅游潜力较高的地点。
9 月 23 日,大马纪录大全(Malaysia Book of Records)把旗下 Empire Sushi Sdn Bhd 列为全国 “最大的清真 grab-and-go 寿司连锁店”;董事部对 FY2027 的前景保持审慎乐观。
⚠️ 不过呢,也有几点要留意。
1️⃣ 同店增长放缓。交易宗数和平均消费按季只增长 0.6% 和 0.1%,营业额增长主要靠开新店;若消费转弱,门店收入会直接受影响。
2️⃣ 开店步伐放慢。上半年共开了 13 间新店,下半年目标只多开约 4 间,短期内新店对营业额的推动力会减弱。
3️⃣ 租约开支不小。上半年使用权资产折旧达 RM8.67 million,租约负债约 RM21.1 million;租金调整和所在商场的人流,都会影响利润。
✅ 整体来说,Empire 第二季营业额增长不大,但毛利率改善,加上利息收入增加,调整后盈利按季增长 10.4%。
公司手握约 RM2.36 亿现金、零借贷,也开始派发中期股息;接下来要看的是下半年新店的贡献,以及同店销售能否回升。
各位投资者们,你会把 Empire 这只寿司股放进观察名单吗?欢迎在下面留言让我们知道!
免责声明:本文仅供参考及教育用途,并不构成任何买卖建议。投资者在作出任何投资决定前,应细阅相关资料并自行判断。投资涉及风险,请谨慎。


