【 业绩解读 】Sunway REIT 第三季:少了一次性收益,收息族的派息还稳吗?
- 公司
- Sunway Real Estate Investment Trust(Sunway REIT)
- 股票代号
- SUNREIT(5176),主板
- 资产组合
- 商场、酒店、办公楼、工业及其他;投资产业约 RM103 亿
- 第三季 NPI
- RM173.8 million(按年 -3.9%,按季 +6.6%)
- 第三季可派收入
- 每单位 3.39 仙(按季 +9.0%)
- 上半年 DPU
- 6.28 仙(按年 +10.6%),已于 9 月 11 日派发
- 派息政策
- 每半年派息一次,派发 100% 可派收入
- 年化周息率
- 约 6.4%(年化可派收入 12.94 仙 ÷ 约 RM2.03,税前)
- 每单位净资产
- RM1.52(派息后)
- 平均借贷成本
- 3.63%(去年同期 3.83%)
- 总借贷 / 总资产
- 约 43%
- 财年
- 截至 12 月 31 日
读者们,手上有 Sunway REIT(SUNREIT)的收息族,第三季成绩单出炉了。
我们先看标题数字;第三季归于单位持有人的已实现收入为 RM116.1 million,按年跌了 19.1%,乍看之下有点吓人。
不过呢,这个跌幅主要来自 “比较基数”。去年同一季,Sunway REIT 完成出售 Sunway 大学及学院校园,入账一笔 RM21.0 million 的一次性脱售收益;校园卖掉后,每季也少了约 RM9.7 million 的租金。
所以我们收息族更应该看的,是每个单位实际分到多少。
第三季每单位可派收入为 3.39 仙,比第二季的 3.11 仙增加 9%;前九个月累计 9.68 仙,若剔除去年那笔一次性收益(约 0.61 仙),其实比去年同期的约 9.28 仙增长约 4%。

💰 先讲大家最关心的派息。
Sunway REIT 现在是每半年派息一次,并打算派发 100% 的可派收入。上半年的 DPU 为 6.28 仙,比去年同期的 5.68 仙增加 10.6%,已经在 9 月 11 日派发。
下半年的派息,会根据 7 月至 12 月的可派收入计算,预计明年初随全年业绩公布。截至 9 月底,Sunway REIT 账上未分配的已实现收入约 RM136.6 million,相等于每单位约 4 仙;换句话说,下半年的派息已经 “存” 了一部分,第四季的收入还会继续加进来。
这里要提醒大家;2025 年全年 DPU 是创新高的 14.48 仙,但根据 Kenanga 的报告,其中约 1.2 仙来自出售资产的收益。今年少了这类一次性收入,全年 DPU 低过去年属于正常,大家不要直接拿 14.48 仙来比较;Kenanga 在今年 1 月预测,2026 年 DPU 约 12.5 仙。
📊 那周息率怎么算?
财报以前九个月的可派收入年化,得出每单位约 12.94 仙。以近期单位价格约 RM2.03 计算,年化周息率约 6.4%(税前)。
用一个简单的例子:RM10,000 大约可以买 4,900 个单位,按年化可派收入估算,一年约可收到 RM630 的税前派息。当然,这只是估算,实际派息还要看下半年的表现。
🏬 零售是最稳的 “提款机”。
第三季零售业务营业额增 6% 至 RM176.6 million,净产业收入(NPI)增 5% 至 RM128.3 million,占整体 NPI 约 74%。
增长来自三个方面:Sunway Carnival Mall 原有翼楼在 2025 年 5 月全面重开、旗舰 Sunway Pyramid 表现更好,以及 Sunway Putra Mall 租金贡献提高。前九个月零售 NPI 更增长 12%,因为还加上了去年 7 月收购的 AEON Mall Seri Manjung。
管理层表示,商场出租率保持健康,续约租金也有正面调升(positive rental reversion)。
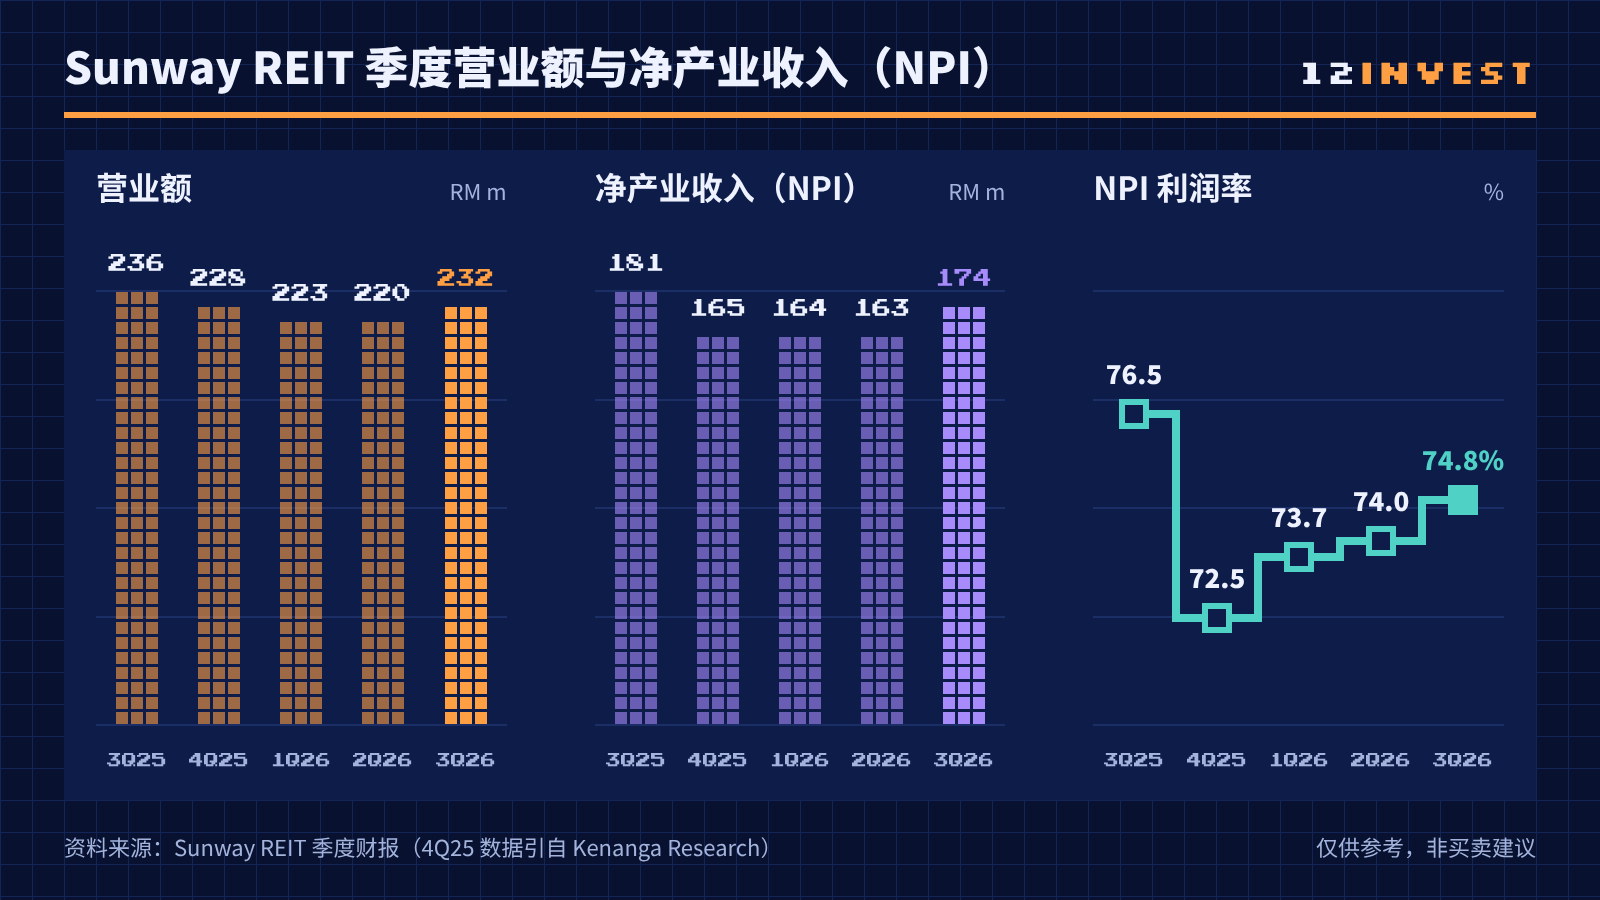
查看数据(RM m)
| 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26 | |
|---|---|---|---|---|---|
| 营业额 | 236.40 | 227.60 | 223.00 | 220.30 | 232.30 |
| 净产业收入(NPI) | 180.90 | 165.00 | 164.40 | 163.00 | 173.80 |
| NPI 利润率 | 76.50% | 72.50% | 73.70% | 74.00% | 74.80% |
🏨 酒店则是这一季的短板。
第三季酒店营业额和 NPI 都按年跌 14%,NPI 降至 RM29.0 million,平均入住率从 76% 降至 74%。原因包括中东局势导致的行程取消和延后、烟霾影响旅游意愿,以及会展(MICE)需求转弱。
好消息是,酒店业务按季已经回升,也是第三季 NPI 按季增 6.6% 的主要来源。管理层寄望年底旅游旺季、延长至 2027 年的大马旅游年,以及 Sunway Resort Hotel 将成为 2027 年东运会(SEA Games)总部酒店,带动后续表现。
办公楼和工业业务规模较小,但第三季 NPI 分别增长 6% 和 9%,主要受 Sunway Putra Tower 和 Sunway REIT Industrial – Petaling Jaya 1 出租率提高带动。
🏦 接下来看负债。
对收息族来说,利息开支直接影响可派收入。前九个月 Sunway REIT 的融资成本减少 8.5% 至 RM117.6 million,平均借贷成本从 3.83% 降至 3.63%。
总借贷约 RM47.5 亿,约占总资产的 43%;固定与浮动利率借贷的比例从去年的 58:42 变成 42:58,浮动利率部分变多,利率走低时受惠,但利率上升时也会更快反映在利息上。
每单位净资产(派息后)维持在约 RM1.52,以 RM2.03 计算,市价约为净资产的 1.33 倍。
🚧 再说成长。
Sunway REIT 手上有两个发展项目;把巴生港的 Sunway Pier 改造成临海零售旅游点,成本最高 RM462 million,目标 2028 年下半年完工,以及在槟城 Sunway Carnival Mall 楼上兴建新的 Sunway Hotel Seberang Jaya,成本最高 RM160 million,目标 2027 年第四季完工。旧的 Sunway Hotel Seberang Jaya 则以 RM60 million 售予 Sunway 集团旗下的医疗中心,预计 2027 年第四季完成交易。
另外,根据丰隆投行(HLIB)11 月 6 日的报告,管理层在 “Transcend 2027” 策略下的目标,是把资产规模从约 RM103 亿提高到 RM140 亿至 RM150 亿,Sunway Velocity Mall 是较大的潜在注资对象;HLIB 也指出,任何收购都必须至少维持 DPU,不让单位持有人的派息被摊薄。
⚠️ 不过呢,也有几点要留意。
1️⃣ 酒店和会展业务容易受外部事件影响,中东局势、烟霾等因素都可能拖累入住率。
2️⃣ 浮动利率借贷占比提高,加上约 65% 借贷在一年内到期、需要再融资,利率走势值得关注。
3️⃣ 若进行大型收购,可能需要发行新单位融资;HLIB 指出,大型交易或采用约六成股本、四成债务的结构。
4️⃣ 税务方面,财报显示个人单位持有人收到的派息,须按个人所得税率(0% 至 30%)自行申报;财政预算案 2027 也建议,外国个人及外国机构投资者的派息改为 30% 最终预扣税,仍待立法。
整体来说,Sunway REIT 第三季的标题数字虽然下跌,但主要是去年一次性收益造成的高基数;剔除之后,零售业务仍在增长,借贷成本下降,可派收入也按季回升。对收息族来说,接下来要看的是第四季酒店能否回暖,以及下半年 DPU 能派多少。
各位收息族们,你会继续持有或加码 Sunway REIT 吗?欢迎在下面留言让我们知道!
免责声明:本文仅供参考及教育用途,并不构成任何买卖建议。投资者在作出任何投资决定前,应细阅相关资料并自行判断。投资涉及风险,请谨慎。


