【 读者点名 】CLMT 派息增 21.6%,价格却跌到 54 仙:派息率已近 10%?
- 名称
- CapitaLand Malaysia Trust(CLMT,5180),主板 REIT
- 产业组合
- 11 项零售及物流产业,市值约 RM5.49 billion
- 第三季总收入
- RM126.5 million(按年 +9.1%)
- 第三季净产业收入
- RM79.4 million(按年 +14.9%)
- 可派发收入
- RM46.3 million(按年 +32.2%)
- 第三季 DPU
- 1.35 仙(按年 +21.6%);首九个月 4.00 仙
- 单位价格
- RM0.54(13/11/2026 收市),年初至今约 -13.6%
- 年化派息率
- 约 9.9%(年初约 7.7%)
- 每单位 NAV
- RM0.9262,价格约 0.58 倍 NAV
- 负债比率
- 38.3%;平均借贷成本 4.07%(3Q)
- 出租率
- 整体 94.3%,零售 93.1%
读者们,这一篇是应一位读者的要求写的:他请小编分析一下 CLMT 最新的季度业绩,以及这家公司本身。
小编在整理数据的时候,也留意到一个有趣的现象:CLMT 的派息在增加,单位价格却一路往下走;所以今天,我们除了看第三季成绩单,也会把它这一年的单位价格和派息率放在一起看。
先简单介绍一下;CLMT 的全名是 CapitaLand Malaysia Trust,是一家在 Bursa 主板上市的房地产投资信托(REIT)。
它手上有 11 项产业,包括槟城的 Gurney Plaza 和 Queensbay Mall、关丹的 East Coast Mall,巴生谷的 Sungei Wang Plaza、3 Damansara 和 The Mines,以及 5 项物流和工业产业;截至 9 月底,整个组合的市值约 RM5.49 billion。
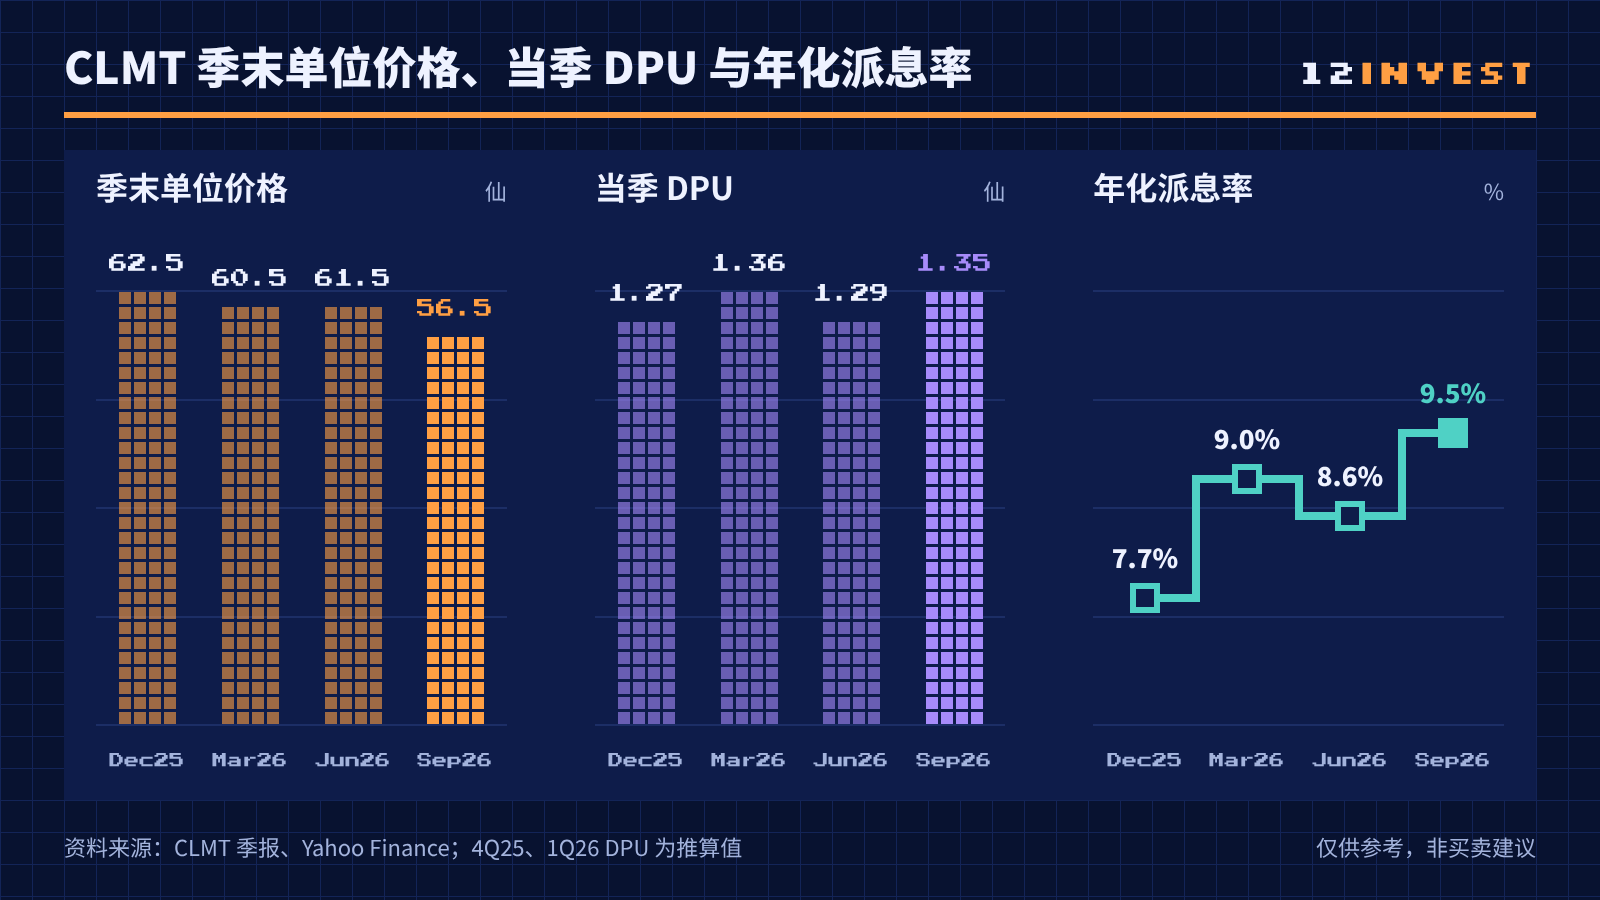
查看数据(仙)
| Dec25 | Mar26 | Jun26 | Sep26 | |
|---|---|---|---|---|
| 季末单位价格 | 62.50 | 60.50 | 61.50 | 56.50 |
| 当季 DPU(仙) | 1.27 | 1.36 | 1.29 | 1.35 |
| 年化派息率 | 7.70% | 9.00% | 8.60% | 9.50% |
📊 我们先看成绩单。
截至 2026 年 9 月 30 日的第三季(3Q26),CLMT 总收入按年增 9.1% 至 RM126.5 million,净产业收入(NPI)增 14.9% 至 RM79.4 million。
可派发收入按年大增 32.2% 至 RM46.3 million,每单位派息(DPU)为 1.35 仙,比去年同期的 1.11 仙增加 21.6%。
首九个月合计 DPU 为 4.00 仙,按年增 12.0%。
那么,收入为什么会增加?公司表示,主要来自大部分产业的租金调升,加上去年收购的物流和工业产业开始贡献。
物流和工业组合这一季的 NPI 为 RM7.7 million,去年同期只有 RM2.6 million;零售组合今年至今也取得 11.3% 的正面租金调升。
利息开销也帮了忙。这一季的融资成本按年减少 7.9% 至 RM22.9 million,平均借贷成本从 4.27% 降到 4.07%,主要是中期票据(MTN)再融资和部分固定利率贷款以较低利率重新定价。
不过,电费是一个拖累。由于电费附加费机制(AFA)从去年同期的回扣变成这一季的附加费,加上呆账拨备增加,产业营运开销还是微增 0.4%。
📉 接下来,就是小编留意到的部分:单位价格。
根据 Yahoo Finance 的收市数据,CLMT 在 2025 年底收 62.5 仙,今年 1 月底曾回升至 67 仙,之后便一路走低;到 11 月 13 日,已经收在 54 仙。
也就是说,今年至今跌了约 13.6%,从 1 月底的高位算起则跌了约 19%。
但另一边,DPU 却在增加。这一来一回,派息率就被 “推高” 了。
我们简单算一算;以 2025 全年 DPU 4.84 仙和年底的 62.5 仙计算,年初的派息率约 7.7%。
现在,以今年首九个月年化的 DPU 5.35 仙和 54 仙计算,派息率已经来到约 9.9%;就算用过去四个季度实际宣布的 DPU 5.27 仙计算,也有约 9.8%。
再看资产面。截至 9 月底,CLMT 每单位净资产(NAV)为 RM0.9262;以 54 仙计算,单位价格只有 NAV 的约 0.58 倍,也就是约四成二的折价。
🤔 那么,为什么派息增加,价格却在跌?
公司在公告中没有评论单位价格,但有几点值得我们留意。
第一,单位数量在增加。CLMT 在 2025 年 7 月以每单位 61 仙私募了约 4.10 亿个新单位,筹得 RM250 million,用来偿还贷款。
今年,公司也通过派息再投资计划(DRP)发出约 1.01 亿个新单位,其中最近一次的发行价为 53.87 仙;单位总数因此从年初的 33.3 亿增加到 34.3 亿。
第二,零售市场的增长在放缓。根据公司引述的马来西亚零售集团(RGM)数据,零售业第二季按年只增长 2.5%,第一季则为 3.7%;而 CLMT 自己的租户每平方英尺销售额,按年也只增长 0.6%。
第三,各购物中心的表现并不平均。Gurney Plaza、Queensbay Mall 和 East Coast Mall 撑起了大部分的盈利,但 The Mines 的 NPI 按年跌 45.4%,Sungei Wang Plaza 这一季的 NPI 也只有约 RM0.3 million。
💰 资产负债表方面,截至 9 月底,CLMT 的总借贷为 RM2.13 billion,负债比率为 38.3%,其中 75% 为固定利率。
另外,CLMT 也在去年 12 月签约,以 RM220.8 million 收购柔佛依斯干达公主城 SiLC 的 5 间工厂,目前仍待完成。
⚠️ 不过呢,派息率高,也不等于 “白赚”,有几点要留意。
1️⃣ 派息率是用现价计算的。如果单位价格继续下跌,账面上的派息率会更高,但持有人的本金也在缩水。
2️⃣ DPU 不是固定的。它取决于租金、出租率、电费和利率;零售组合的出租率目前为 93.1%,整体组合为 94.3%。
3️⃣ 新单位会摊薄。私募和 DRP 都会增加单位数量,如果新增的收入追不上新增的单位,DPU 就可能受压。
4️⃣ 收购的资金来源。SiLC 收购完成时,如果以借贷或发新单位融资,都会影响负债比率或单位数量。
✅ 整体来说,CLMT 第三季的成绩其实不差,DPU 按年增 21.6%,利息成本也在下降;但单位价格今年至今下跌约 13.6%,把派息率推高到接近 10%,单位价格也只有 NAV 的约 0.58 倍。
至于这是 “便宜的收息机会”,还是市场在提前反映零售放缓和单位摊薄,就要看接下来几个季度的 DPU 能不能守住了。
各位投资者们,你会因为接近 10% 的派息率买进 CLMT 吗?欢迎在下面留言让我们知道!
免责声明:本文仅供参考及教育用途,并不构成任何买卖建议。投资者在作出任何投资决定前,应细阅相关资料并自行判断。投资涉及风险,请谨慎。


