【 品牌观察 】Nike 股价离高位跌 78%:消费者早就 “用脚投票”?现在值得看一眼吗?
- 名称
- Nike, Inc.(NYSE: NKE),财年截至 5 月
- 股价
- USD 37.76(12/11/2026),离 2021 年 11 月高位 USD 179.10 约 -78%
- FY2026 营业额
- 约 USD 46.4b(FY2024 高峰约 USD 51.4b)
- FY2026 净利
- 约 USD 3.1b(FY2024 约 USD 5.7b)
- 1Q FY27
- 营业额 USD 11.2b(按年 -4%),净利 USD 712m(-2%)
- 地区表现(1Q FY27)
- 北美 +2%;大中华区 -22%;Converse -28%
- FY2027 指引
- 营业额按年跌高个位数 %;每股盈利 USD 1.15–1.35
- 估值
- 本益比约 28–33 倍(FY27 指引);股息率约 4.3%
- RepTrak 排名
- 2024 年第 21 名 → 2026 年第 50 名(Adidas 第 2 名)
读者们,先说一个小编自己的小秘密:小编已经很久没有买 Nike 的产品了;这几年脚上的跑鞋,不是 ASICS,就是 Hoka。
原本以为这只是个人喜好,但看了 Nike 这几年的成绩单和股价,小编开始怀疑:会不会很多人跟小编一样,早就 “用脚投票” 了?
Nike(NYSE: NKE)的股价在 2021 年 11 月创下约 179 美元的高位,到 2026 年 11 月 12 日已经收在 37.76 美元,从高位算起跌了约 78%,今年至今也跌了约 38%。
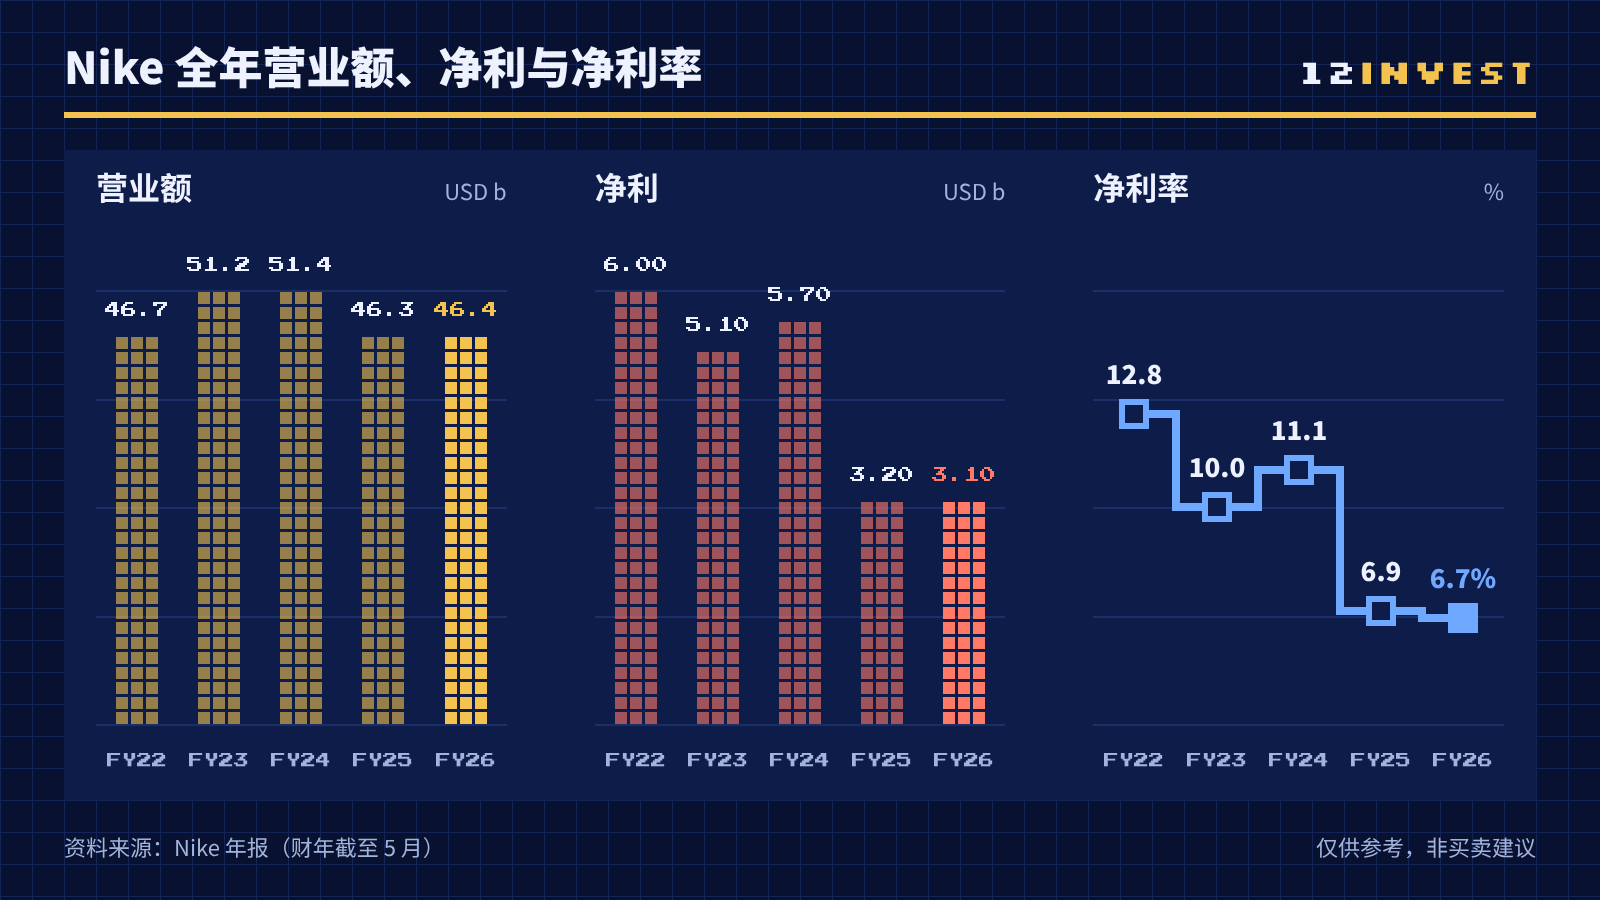
查看数据(USD b)
| FY22 | FY23 | FY24 | FY25 | FY26 | |
|---|---|---|---|---|---|
| 营业额 | 46.70 | 51.20 | 51.40 | 46.30 | 46.40 |
| 净利 | 6.00 | 5.10 | 5.70 | 3.20 | 3.10 |
| 净利率 | 12.80% | 10.00% | 11.10% | 6.90% | 6.70% |
🔍 消费者的评价,真的会 “预告” 销售吗?
金融学界其实研究过这个问题。Jiekun Huang 在 2018 年发表于《Journal of Financial Economics》的研究,分析了 2004 至 2015 年间,Amazon 上 346 家公司超过 1,450 万条产品评价。
研究发现,产品的评价比平时好或差,可以提前预测公司的营收和盈利是否会超出或低于预期,甚至可以预测股价表现。
如果买入评价最好的一组股票、同时卖空评价最差的一组,每个月可以多赚约 0.56% 至 0.73% 的超额回报,而且这个效果在之后一年也没有消失。
研究的结论很简单:消费者往往比市场更早知道一家公司的产品好不好。
👟 把这个道理套回 Nike 身上。
根据声誉研究机构 RepTrak 的全球百大企业声誉报告,Nike 的 “产品与服务” 评分在 2023 年就开始下滑,报告把这和它转向直销的策略联系在一起;Nike 的整体排名,也从 2024 年的第 21 名,跌到 2026 年的第 50 名。
同一时间,老对手 Adidas 则从第 16 名升到第 2 名,仅次于 Lego。
再看 Nike 的成绩单,时间点几乎是对得上的;Nike 的营业额在 2024 财年(截至 2024 年 5 月)达到约 514 亿美元的高峰,到了 2025 财年就跌了约 10% 至 463 亿美元,2026 财年则持平在约 464 亿美元。
净利更明显,从 2024 财年的约 57 亿美元,跌到 2026 财年的约 31 亿美元,几乎腰斩。
也就是说,消费者先 “变心”,之后才轮到成绩单和股价反映出来。
🤔 那么,消费者为什么会离开?
第一,渠道。前任 CEO John Donahoe 时期,Nike 把重心放在自家门店和 app 的直销,减少了不少批发零售伙伴;结果货架上空出来的位置,正好留给了其他品牌。
第二,产品。这几年 Nike 很依赖 Dunk、Air Force 1 和 Jordan 这类经典复刻款,复刻推得太多,热度下降后就只能靠打折清货;Nike 现在也在主动减少复刻款的发售数量和频率。
第三,对手冒起,特别是在跑鞋这个领域。ASICS 今年上半年营业额按年增 32.7%,营业利润增 48.5%,还把全年营业利润预测上调至 1,950 亿日元;Hoka 的母公司 Deckers,2026 财年营业额也创下 54.7 亿美元的新高,其中 Hoka 增长 16%。
这也是小编自己的经验;当小编需要一双好穿、适合跑步的鞋,第一时间想到的已经不是 Nike。
📉 那现在的 Nike 怎么样了?
截至 2026 年 8 月 31 日的 2027 财年第一季,Nike 营业额按年跌 4% 至 112 亿美元,净利跌 2% 至 7.12 亿美元。
北美市场是唯一增长的地区,按年增 2%;大中华区则跌了 22%,Converse 跌了 28%,Jordan 品牌也按年跌了约一成半。
管理层预计,整个 2027 财年的营业额会按年跌 “高个位数” 百分比。
🔄 不过,Nike 也不是坐以待毙。
2024 年 10 月上任的 CEO Elliott Hill,正在把 Nike 带回批发渠道;2025 年重新直接在 Amazon 上卖货,也在修补和 Dick's Sporting Goods 等零售商的关系。
公司也按运动项目重组团队,并推出名为 “Pace” 的重组计划,目标是在 2031 财年前累计节省 25 亿美元成本,期间约需 10 亿美元的重组开销,主要是裁员费用。
产品方面也有亮点;据报道,Nike 在高缓震跑鞋这个类别的市占率,过去一年因为 Vomero 系列而增加了将近三倍。毛利率在第一季也微升至 42.8%。
💰 那么,跌了 78% 之后,Nike 值得投资者看一眼吗?
先看估值。以 37.76 美元和 2027 财年每股盈利指引 1.15 至 1.35 美元计算,本益比约 28 至 33 倍,并不算便宜;但股息率已经升到约 4.3%,公司手上也还有约 84 亿美元的现金和短期投资。
所以,股价跌得深,不等于估值便宜;盈利还在往下走,本益比反而被撑高了。
⚠️ 对于想留意 Nike 的投资者,小编认为有几点可以观察。
1️⃣ 消费者评价有没有回升。根据上面的研究,新产品的评价,可能比成绩单更早反映品牌是否回暖。
2️⃣ 营业额什么时候止跌。管理层目前预计 2027 财年还会下跌,营业额重新增长之前,盈利很难明显回升。
3️⃣ 中国市场。大中华区跌幅最大,管理层也说数码渠道的清理需要好几个季度。
4️⃣ 重组成本。“Pace” 计划短期内会增加开销,节省下来的成本要几年后才会完全反映。
✅ 整体来说,Nike 的下滑并不是一夜之间发生的;消费者先离开,成绩单才慢慢跟上,股价最后才反映出来。
如果那份研究的逻辑成立,那么 Nike 要真正复苏,也会先从消费者的口碑开始;也许哪一天,小编又重新穿回 Nike 的跑鞋,那可能才是值得留意的信号。
各位投资者们,你最近一双运动鞋买的是哪个品牌?你觉得 Nike 跌了 78% 之后,值得开始留意吗?欢迎在下面留言让我们知道!
免责声明:本文仅供参考及教育用途,并不构成任何买卖建议。投资者在作出任何投资决定前,应细阅相关资料并自行判断。投资涉及风险,请谨慎。


