【 业绩解读 】肉骨茶汤料老字号交出上市以来最佳单季:许氏企业首季净赚 RM3.65 million,海外营业额大增 52%
- 名称
- A1 A.K. Koh Group Berhad(ACE:A1AKK,0365)
- 业务
- A1 肉骨茶汤料、香料、酱料、面条、即溶饮料和罐头食品;自家品牌及代工
- 1Q FY27
- 营业额 RM23.05 million(按年 +10.1%,按季 +38%);净利 RM3.65 million(去年同期亏损 RM0.33 million)
- 毛利
- RM11.41 million,毛利率约 49.5%;税前盈利 RM5.35 million
- 海外
- 营业额 RM5.60 million(+52%),占比约 24%;越南约 2.4 倍、中国约 5.4 倍、新加坡 +33%
- 新产品
- 糙米米粉、火锅汤料、Oppaku 海苔零食、Kariku 香料、Kofikuu 即溶咖啡、Golden Fan 食用油、Pedas Shiok 蒟蒻面
- 资产负债(30/9/2026)
- 现金 RM15.56 million + 其他投资 RM16.17 million;总借贷 RM19.00 million;股东权益 RM68.90 million
- 股价
- 17.5 仙(19/11/2026),市值约 RM147 million;过去四季本益比约 23 倍
读者们,如果你家里煮过肉骨茶,厨房里很可能出现过一包 A1 的肉骨茶汤料。
这个从 1986 年开始的老字号,母公司就是 A1 许氏企业(A1 A.K. Koh Group Berhad,A1AKK);它在去年 7 月登陆 ACE 市场。
而今天公布的 2027 财年第一季业绩(截至 2026 年 9 月 30 日),交出了上市以来最高的单季净利:RM3.65 million,去年同期则是亏损 RM0.33 million。
营业额也按年增长 10.1% 至 RM23.05 million,按季更大增 38%;更值得留意的是,海外市场的营业额按年大增 52%。
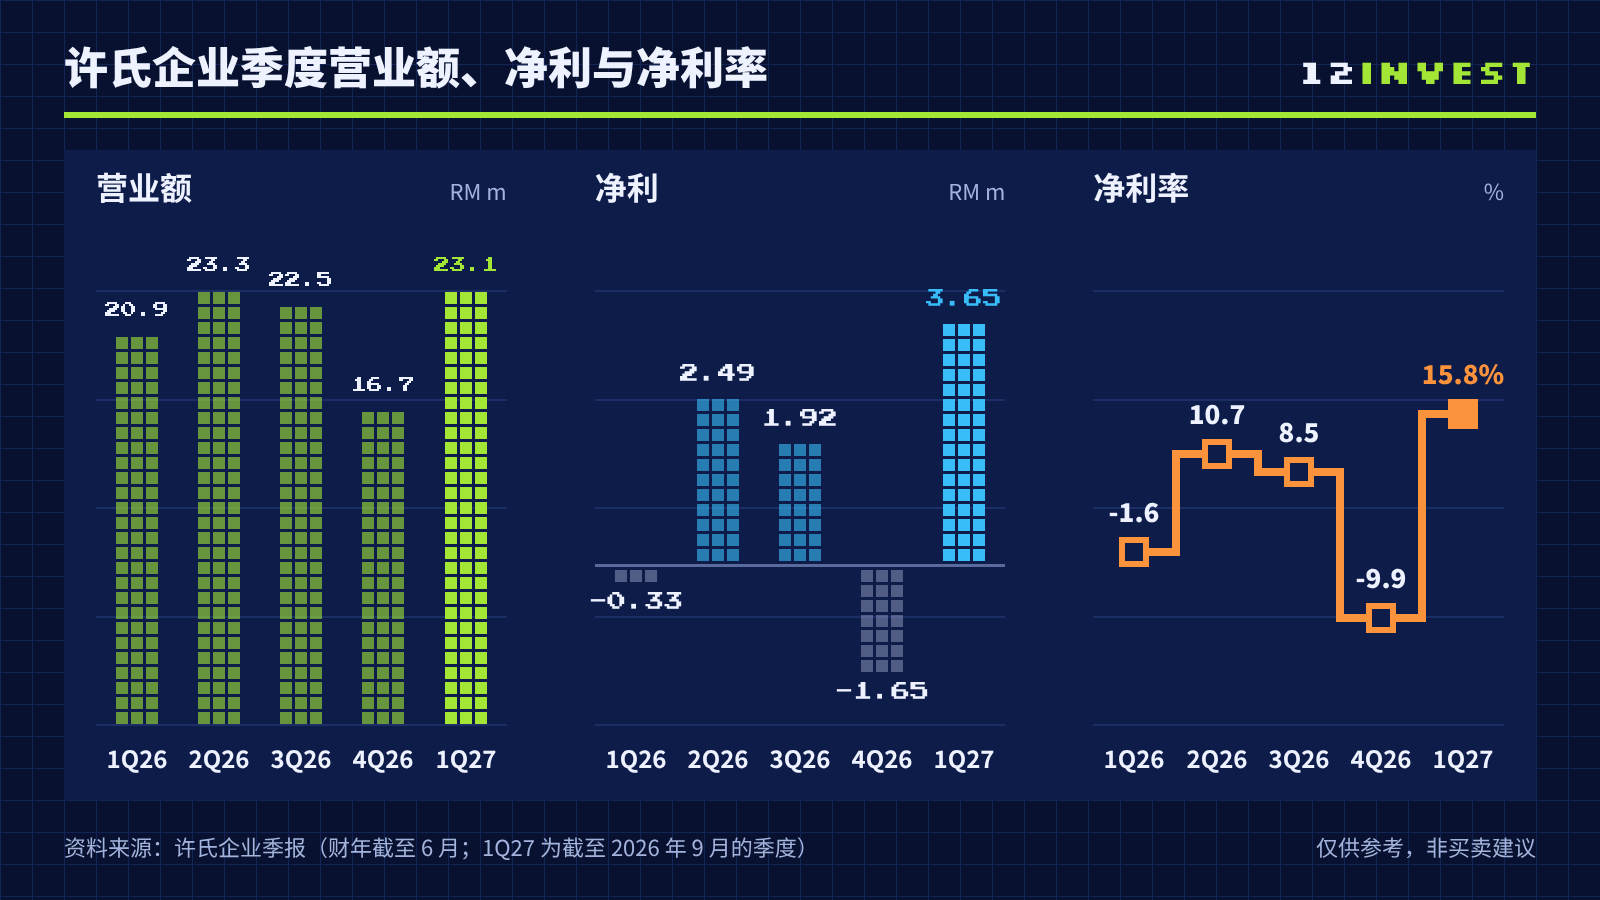
查看数据(RM m)
| 1Q26 | 2Q26 | 3Q26 | 4Q26 | 1Q27 | |
|---|---|---|---|---|---|
| 营业额 | 20.94 | 23.28 | 22.52 | 16.70 | 23.05 |
| 净利 | -0.33 | 2.49 | 1.92 | -1.65 | 3.65 |
| 净利率 | -1.60% | 10.70% | 8.50% | -9.90% | 15.80% |
🏢 许氏企业其实主要做的是什么?
许氏企业的业务,是生产、贸易、营销和分销加工食品和饮料;最为人熟悉的,就是 A1 肉骨茶汤料和各种汤料香料。
除了汤料,它的产品还包括酱料、面条、即溶饮料和罐头食品;旗舰品牌是 A1,也有其他自家品牌,并为第三方品牌代工生产。
它的产品除了在马来西亚销售,也出口到新加坡、越南、中国、美国、澳洲、台湾、加拿大、韩国、纽西兰和香港等市场。
📊 我们看数字最直接。
这一季,许氏企业的营业额为 RM23.05 million,按年增长 10.1%;毛利为 RM11.41 million,毛利率约 49.5%。
税前盈利从去年同期的 RM1.10 million,大增至 RM5.35 million;净利则从亏损 RM0.33 million,转为净赚 RM3.65 million,每股盈利 0.43 仙。
去年同期的盈利,受到 RM4.39 million 的一次性 IPO 开销影响;这一季没有这笔开销,同时营业额上升,带动盈利大幅改善。
和上一季相比,表现更是明显;营业额从 RM16.70 million 增加 38% 至 RM23.05 million,盈利也从亏损 RM1.65 million,转为净赚 RM3.65 million。
公司解释,这主要是因为销售在季节性淡季之后回升,加上新产品开始贡献、越南市场引进新的贸易产品,以及销售渠道的重组。
🌏 海外市场开始发力
这一季最亮眼的,是海外市场。
许氏企业的海外营业额,从去年同期的 RM3.68 million,增长 52% 至 RM5.60 million,占总营业额的比重,也从约 18% 提高到约 24%。
其中,越南的营业额从 RM0.67 million 增至 RM1.63 million,是去年同期的约 2.4 倍;中国从 RM0.12 million 增至 RM0.66 million,约 5.4 倍;新加坡也增长 33% 至 RM2.93 million。
本地市场方面,马来西亚的营业额为 RM17.45 million,按年微增 1.1%。
🆕 新产品一个接一个
所谓的 “老字号”,不代表就停在原地;许氏企业这一两年推出了不少新产品。
在 2026 财年,它推出了 A1 糙米米粉、A1 火锅汤料、Oppaku 海苔零食、Kariku 香料产品,以及 Kofikuu 即溶咖啡。
这一季,梅子(Plums)和火锅汤料等新产品,已经开始为营业额作出贡献。
产品质量也获得国际认可;A1 叻沙火锅汤料(A1 Laksa Hot Pot Seasoning Mix)和 A1 素食叻沙火锅汤料,获得国际风味暨品质评鉴所(International Taste Institute)颁发的 Superior Taste Award。
今年 8 月,它再推出 Golden Fan 食用油,主攻酒店、餐厅和餐饮(HORECA)以及传统零售渠道;10 月则推出 Pedas Shiok 蒟蒻面(Konjac Noodles),目前已在现代和传统零售渠道上架,未来几个月会扩大零售分销。
🛒 渠道也在扩大
在分销方面,许氏企业正加强和零售商及分销商的合作,让产品出现在更多人流量高的零售点。
它也在扩大 HORECA 渠道,提供大包装和餐饮服务规格的产品;今年 9 月参加马来西亚国际清真展(MIHAS 2026)之后,正跟进商业洽谈,希望打入东盟及其他清真市场。
另外,部分 A1 产品印有 “大马旅游年(Visit Malaysia)” 标志,这项安排已延长至 2027 年底;公司也通过数码和社交媒体,和内容创作者合作,吸引更多年轻消费者。
💡 政策也带来顺风
公司在报告中提到,2027 年财政预算案把 STR 和 SARA 援助的总拨款提高到 RM160 亿,所有 STR 受惠者每月都可获得最高 RM150 的 SARA 援助。
而许氏企业的面条、调味料、饮料和罐头食品,都属于 SARA 认可的采购类别;加上最低薪金将从 2027 年 6 月起,从 RM1,700 提高到 RM2,000,这些措施都有助支撑家庭对日常食品的消费。
另外,公司的加工食品一向在农历新年和开斋节前后迎来销售旺季;接下来的几个季度,正好进入佳节备货期。
💰 资产负债表稳健
截至 9 月底,许氏企业手上的现金及银行结余为 RM15.56 million,另有 RM16.17 million 的其他投资,合计约 RM31.73 million;总借贷为 RM19.00 million,也就是说,它仍处于净现金状态。
股东权益则从 6 月底的 RM65.22 million,增加到 RM68.90 million。
公司也在 10 月 14 日完成收购雪兰莪蒲种(Puchong Jaya)一块约 1.01 英亩的租赁地,收购价为 RM16.73 million;根据公司早前的计划,这块地将用来兴建一栋 4 层楼的中马区新总部。
此外,IPO 所筹资金当中,RM5.00 million 预留来兴建新厂,RM1.80 million 用来提升现有的生产设施,营销和推广方面也还有约 RM4.64 million 尚未动用。
💵 估值方面
以 11 月 19 日的收市价 17.5 仙计算,许氏企业的市值约 RM147 million;以过去四个季度约 RM6.40 million 的净利计算,本益比约 23 倍。
⚠️ 当然,投资者也可以留意几点。
1️⃣ 营运资金。这一季的应收账款增加约 RM5.12 million,营运现金流只有约 RM72,000;接下来要看这些应收账款能否顺利收回。
2️⃣ 营销开支。为了推广新产品,这一季的销售及分销开支按年增加 37% 至 RM3.54 million;新产品能否持续带来回购,是关键。
3️⃣ 原料成本和汇率。公司部分原料需要进口,原料价格和汇率的变化,会影响利润率;公司目前也有使用远期外汇合约对冲部分采购。
✅ 整体来说,许氏企业这一季交出了上市以来最好的单季盈利;营业额按季大增 38%,海外市场增长 52%,新产品也开始贡献。
公司董事部对 2027 财年的前景保持谨慎乐观;加上即将到来的佳节旺季、新产品陆续上架,以及海外和 HORECA 渠道的扩张,这个肉骨茶老字号接下来的表现,值得持续关注。
各位投资者们,你家里煮肉骨茶,用的也是 A1 汤料吗?欢迎在下面留言让我们知道!

免责声明:本文仅供参考及教育用途,并不构成任何买卖建议。投资者在作出任何投资决定前,应细阅相关资料并自行判断。投资涉及风险,请谨慎。


