【 业绩解读 】股价只有净资产一半:杨忠礼酒店产托首季可派发收入增 3.97%,周息率约 8.6%
- 名称
- YTL Hospitality REIT(主板:YTLREIT,5109)
- 资产
- 马来西亚 13 项、日本 2 项、澳洲 3 项酒店资产,另有兴建中的 Moxy Niseko
- 1Q FY27
- 营业额 RM139.87 million(按年 -0.45%);净产业收入 RM73.99 million(按年 -3.96%)
- 可派发收入
- RM30.63 million(按年 +3.97%);每单位 1.7070 仙
- 税前盈利
- RM22.66 million(按年 -32.23%),受融资成本上升及 RM4.54 million 汇兑亏损影响
- 资产负债(30/9/2026)
- 每单位净资产 RM1.8622;总借贷 RM24.70 亿;负债比率 41.67%
- 派息
- 每半年派息;2026 财年共 8 仙(3.0811 仙 + 4.9189 仙)
- 股价
- RM0.935(20/11/2026 盘中),市值约 RM16.8 亿;约 0.50 倍净资产,周息率约 8.6%
读者们,如果你住过吉隆坡 JW 万豪、丽思卡尔顿,或者到过悉尼港边的万豪酒店,这些酒店背后的业主,很可能就是同一个产托。
这个产托,就是杨忠礼酒店产托(YTL Hospitality REIT,YTLREIT)。
它今天公布的 2027 财年第一季业绩(截至 2026 年 9 月 30 日),税前盈利虽然按年下跌 32.23%;但真正决定派息的可派发收入,反而按年增长 3.97% 至 RM30.63 million。
而以目前约 RM0.935 的股价计算,它的价格只有每单位净资产的一半左右,过去一年的派息算下来,周息率约 8.6%。
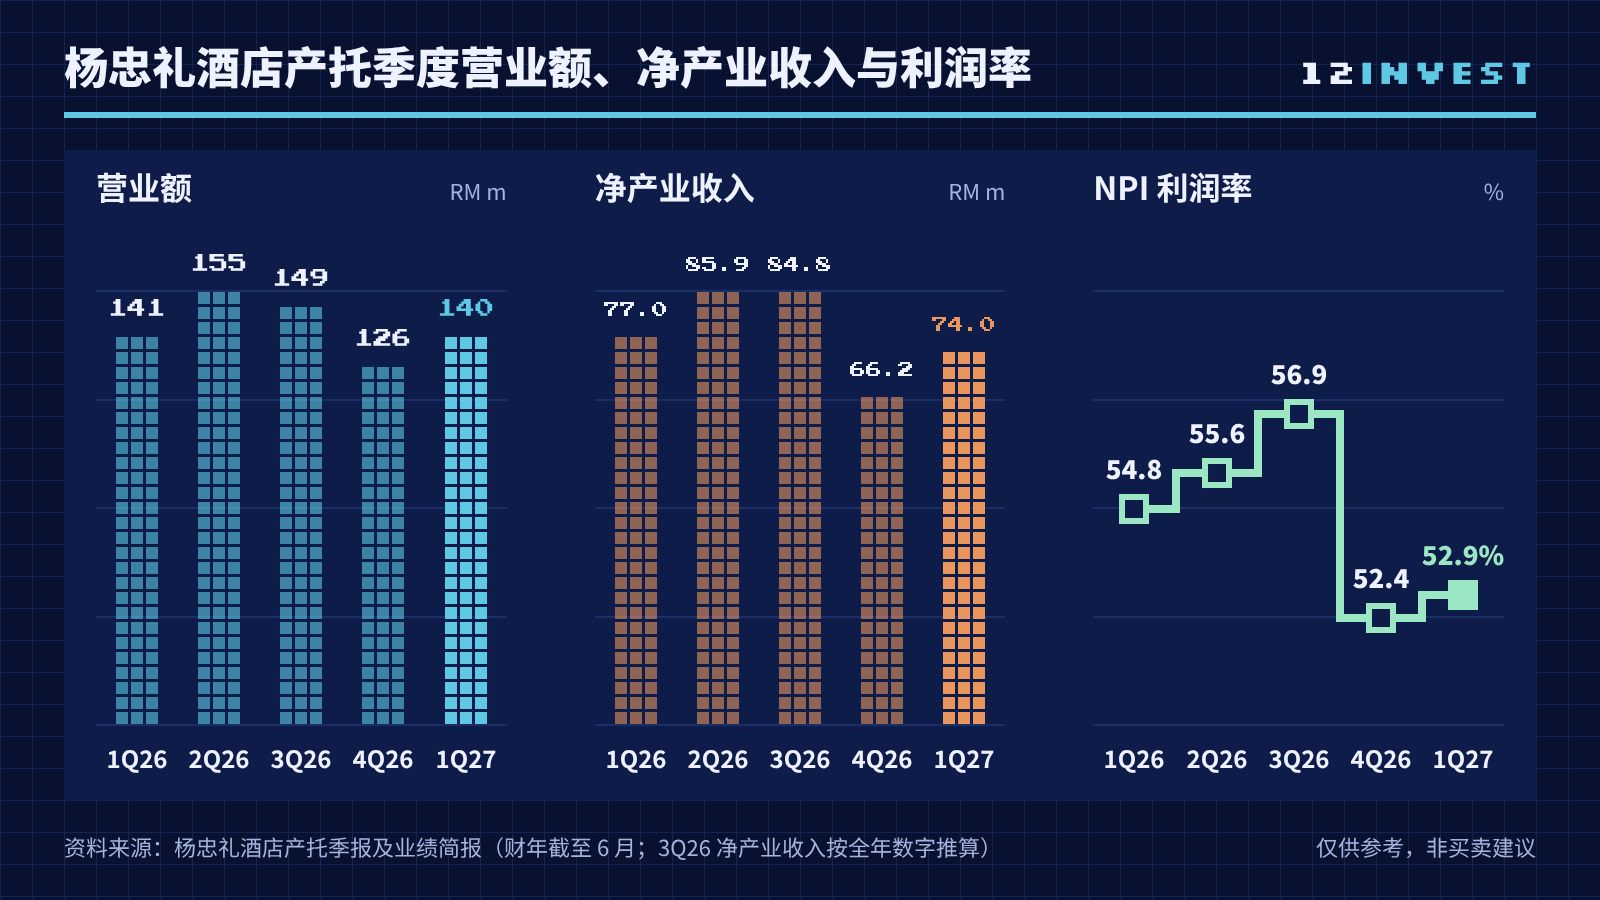
查看数据(RM m)
| 1Q26 | 2Q26 | 3Q26 | 4Q26 | 1Q27 | |
|---|---|---|---|---|---|
| 营业额 | 140.50 | 154.50 | 149.10 | 126.33 | 139.87 |
| 净产业收入 | 77.05 | 85.90 | 84.84 | 66.19 | 73.99 |
| NPI 利润率 | 54.80% | 55.60% | 56.90% | 52.40% | 52.90% |
🏨 杨忠礼酒店产托其实主要做的是什么?
杨忠礼酒店产托是一个酒店产托,投资组合包括马来西亚 13 项、日本 2 项和澳洲 3 项酒店资产,另有一家在日本二世古(Niseko)兴建中的酒店。
在马来西亚,它拥有 JW 万豪吉隆坡、The Majestic Hotel Kuala Lumpur、丽思卡尔顿吉隆坡、邦咯岛度假村(Pangkor Laut Resort)、丹绒加若度假村(Tanjong Jara Resort),以及多家 AC Hotel 等。
在日本,它拥有二世古的 Hilton Niseko Village 和 The Green Leaf Niseko Village;马来西亚和日本的酒店,都是以主租约(Master Lease)方式出租,收取租金。
在澳洲,它则拥有悉尼、布里斯班和墨尔本三家万豪酒店,通过管理合约经营,收入跟着酒店生意起落。
其中,悉尼港万豪酒店(Sydney Harbour Marriott)的估值约 RM15.9 亿,占整个投资组合的 28%,是它最重要的单一资产。
📊 我们看数字最直接。
这一季,杨忠礼酒店产托的营业额为 RM139.87 million,按年微跌 0.45%;净产业收入(NPI)为 RM73.99 million,按年减少 3.96%。
税前盈利从去年同期的 RM33.44 million,减少至 RM22.66 million;净利则为 RM21.68 million,去年同期是 RM32.45 million。
盈利下跌,主要有三个原因;一是净产业收入减少,二是澳元利率上升,令融资成本按年增加约 9.6% 至 RM30.29 million,三是外币借贷带来 RM4.54 million 的未实现汇兑亏损,去年同期则是 RM1.20 million 的汇兑盈利。
不过,对产托投资者来说,更重要的是可派发收入。
所谓的可派发收入,会剔除折旧、未实现汇兑盈亏等不涉及现金的项目;这一季,可派发收入按年增长 3.97%,从 RM29.46 million 增加到 RM30.63 million。
由于产托在今年 3 月完成配售 9,000 万个新单位,单位数量增加,每单位可派发收入为 1.7070 仙,比去年同期的 1.7285 仙略低约 1.2%。
🇲🇾 马来西亚:主租约收入稳定
物业出租业务(马来西亚及日本)的营业额按年增长 1.09% 至 RM50.35 million,净产业收入增长 1.26% 至 RM47.54 million。
其中,马来西亚物业的营业额从 RM42.95 million 增加到 RM43.86 million,主要来自今年 4 月开始生效的 AC Hotel Puchong 租约。
日本物业的表现则较弱,主要是日元兑令吉贬值,换算回令吉之后,净产业收入从 RM6.13 million 减少到 RM5.85 million。
🇦🇺 澳洲:按年回落,按季明显回升
澳洲三家万豪酒店的营业额为 RM89.52 million,按年减少 1.29%;净产业收入为 RM26.46 million,按年减少 12.11%。
公司解释,这主要是因为这一季缺少大型活动,国际旅客的活动减少。
不过和上一季相比,情况就明显好转;澳洲酒店的营业额按季增长 17.25%,净产业收入更按季大增 39.17%。
这是因为上一季是澳洲较淡的冬季,而这一季大型娱乐和体育活动回归,带动房价和入住率同步上升。
整体来说,集团的营业额和净产业收入,按季分别增长 10.72% 和 11.79%。
🏗️ 二世古新酒店:预算已投入约 98%
杨忠礼酒店产托正在日本二世古兴建 Moxy Niseko 酒店,总发展成本预计约 64 亿日元(约 RM1.99 亿)。
截至 9 月底,已投入的发展成本为 62.7 亿日元(约 RM1.63 亿),相当于预算的约 98%;这一季也为此新增了约 RM15.11 million 的日元借贷。
💰 资产负债表方面
截至 9 月底,杨忠礼酒店产托的每单位净资产为 RM1.8622,高于 6 月底的 RM1.8269,主要来自约 RM41.72 million 的海外资产货币换算收益。
总借贷为 RM24.70 亿,负债比率为 41.67%;其中,澳元借贷约 3.55 亿澳元,日元借贷约 107 亿日元。
手上的现金及存款约 RM2.21 亿,另有约 RM1.05 亿的收入基金投资。
这一季的营运现金流为 RM32.45 million;同期也派发了上财年下半年每单位 4.9189 仙的终期派息,共 RM88.26 million。
💵 估值方面
杨忠礼酒店产托每半年派息一次;2026 财年的总派息为每单位 8 仙,包括中期的 3.0811 仙和终期的 4.9189 仙。
以 11 月 20 日盘中价 RM0.935 计算,周息率约 8.6%,市值约 RM16.8 亿;股价只有每单位净资产 RM1.8622 的约 0.50 倍,也接近过去 52 周 RM0.91 至 RM1.20 区间的低位。
⚠️ 不过呢,投资者也要留意几点。
1️⃣ 融资成本和负债比率。约 41.67% 的负债比率不算低,澳元利率上升已经推高融资成本;如果利率维持高位,会继续压缩盈利。
2️⃣ 汇率。澳洲和日本资产占投资组合接近一半,澳元和日元的走势,会影响换算回令吉的收入和净资产。
3️⃣ 澳洲酒店的季节性和活动。澳洲酒店的表现受季节和大型活动影响,这一季按年的下跌,就是因为缺少大型活动。
4️⃣ 税后回报。根据季报,预扣税优惠届满之后,个人投资者收到的派息不再被预扣税,但需要按个人所得税率自行申报;实际到手的回报,要看个人的税率。
✅ 整体来说,杨忠礼酒店产托这一季的税前盈利,受融资成本和汇兑亏损拖累;但可派发收入仍然按年增长 3.97%,马来西亚的主租约收入也保持稳定。
公司对前景的看法是,在本地和国际旅游需求持续增长的支持下,它所经营的各个市场的酒店业将保持稳定,并会继续专注于资产管理和审慎的投资策略,提供稳定的收入。
加上澳洲酒店按季回升、二世古新酒店接近完成预算投入,以及只有约 0.5 倍净资产的估值,接下来值得留意的,是融资成本能否回落,以及新酒店开业后的贡献。
各位投资者们,约 8.6% 的周息率,加上只有约一半净资产的股价,你会把杨忠礼酒店产托放进收息组合吗?欢迎在下面留言让我们知道!

免责声明:本文仅供参考及教育用途,并不构成任何买卖建议。投资者在作出任何投资决定前,应细阅相关资料并自行判断。投资涉及风险,请谨慎。


